Fondul Documentar Dobrogea de ieri și de azi
Nereguli financiare la ANSVSA, semnalate de Curtea de Conturi Control dispus la DSVSA Constanța pentru despăgubiri de peste 621.000 de lei acordate fără acte de cântărire (DOCUMENT)
Nereguli financiare la ANSVSA, semnalate de Curtea de Conturi: Control dispus la DSVSA Constanța pentru despăgubiri
20 Nov, 2026 17:00
ZIUA de Constanta
 114
Marime text
114
Marime text

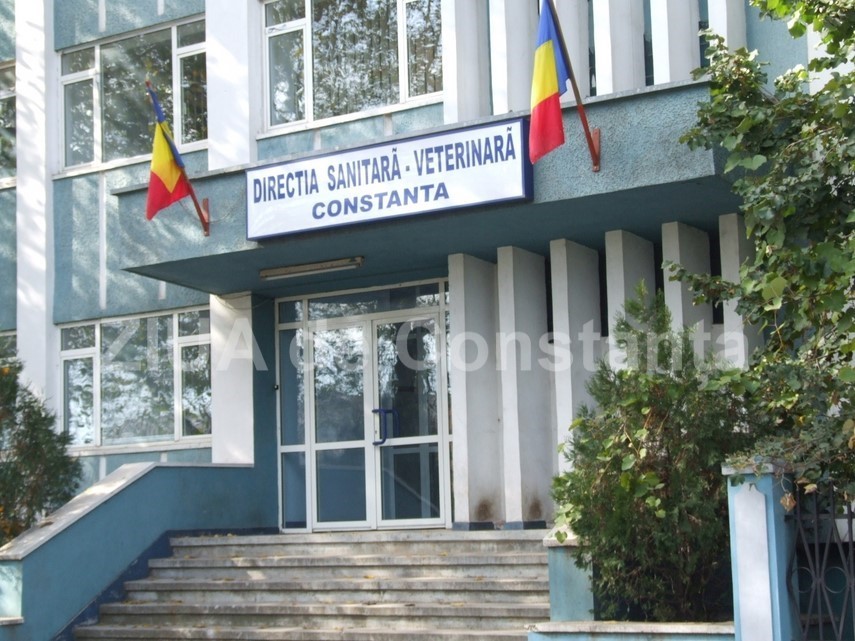
- Pe lângă includerea DSVSA Constanța în rândul entităților cu diferențe semnificative între FOREXEBUG și softul contabil și înregistrarea a 15.125,30 lei aferenți anului 2024 pe cheltuielile anului 2025, raportul evidențiază acordarea de despăgubiri în valoare de 621.746,63 lei unor proprietari de bovine sacrificate ca urmare a confirmării Leucozei enzootice bovine (LEB), în lipsa documentelor de cântărire și fără fundamentarea prețului despăgubirilor pe baza unei baze oficiale de prețuri de referință pe piața animalelor vii
Curtea de Conturi a României a publicat, pe 18 noiembrie 2026, Raportul de audit financiar nr. DEP3\2026-72316/22.10.2026 (aprobat prin Hotărârea Plenului nr. 1089/22.10.2026) asupra situațiilor financiare consolidate la 31 decembrie 2025 ale Autorității Naționale Sanitare Veterinare și pentru Siguranța Alimentelor (ANSVSA), formulând o opinie contrară. Potrivit auditorilor Departamentului III, datele consolidate – care reunesc aparatul propriu și 45 de entități subordonate (42 de DSVSA-uri, inclusiv laboratoarele aferente, și trei institute: IDSA, IISPV și ICPBMUV) – nu oferă o imagine reală și fidelă a poziției și performanței financiare la finele anului 2025.
Diferențe majore între FOREXEBUG și softul contabil HeRa
Unul dintre principalele motive care au stat la baza opiniei contrare îl reprezintă neconcordanțele dintre datele raportate în Sistemul național de raportare FOREXEBUG și cele din softul informatic HeRa utilizat de ANSVSA pentru consolidare.
- Contul de execuție venituri: Prevederile bugetare definitive raportate în FOREXEBUG au fost mai mici cu 184.124.000 lei față de cele din evidența contabilă a ANSVSA, iar încasările realizate au fost subevaluate în FOREXEBUG cu 50.400.845 lei (pe fondul completării eronate a formularului F1133 și al unei disfuncționalități tehnice la transmiterea automată a datelor de la DSVSA Argeș).
- Contul de execuție cheltuieli: Raportul consemnează diferențe în minus de 205.919.000 lei la creditele de angajament și de 1.369.000 lei la creditele bugetare (pe sursa G – venituri proprii și subvenții), precum și diferențe în plus de 15.770.426,40 lei la angajamentele bugetare, de 851.958.721,90 lei la angajamentele legale și de 844.170.018,37 lei la angajamentele legale de plătit. Printre entitățile subordonate la care s-au înregistrat diferențe semnificative se numără și DSVSA Constanța, alături de DSVSA Argeș, Botoșani, Brașov, Călărași, Dolj, Iași, Prahova, Sălaj, Suceava și Vâlcea.
Active, fonduri europene, inventariere și control intern
Auditorii au reținut mai multe deficiențe cu impact asupra bilanțului, contului de rezultat patrimonial și bunei guvernanțe:
- Reevaluarea activelor fixe și patrimoniul: Activele necurente din bilanțul consolidat au fost subevaluate cu 9.769.568 lei prin neefectuarea reevaluării activelor fixe corporale cel puțin o dată la trei ani (la DSVSA Olt – remediată în timpul auditului –, DSVSA Argeș și ICPBMUV), iar alte active fixe corporale (construcții și terenuri) au fost menținute nejustificat în contabilitate cu 508.895,40 lei la DSVSA Vâlcea, DSVSA Olt și DSVSA Argeș. Totodată, 237 de bunuri imobile (terenuri și clădiri) trecute în administrarea ADS conform OUG nr. 89/2004 figurau încă înscrise în Anexa nr. 26 la HG nr. 1705/2006.
- Principiul independenței exercițiului și fonduri externe: Cheltuieli aferente anului 2024 în sumă de 746.150,18 lei au fost înregistrate eronat pe anul 2025, inclusiv la DSVSA Constanța (15.125,30 lei, facturi privind servicii sanitar-veterinare prestate de medici veterinari concesionari), la DSVSA Călărași, Dâmbovița, Galați, Maramureș, Teleorman și Giurgiu. La ICPBMUV, neregularizarea avansurilor din fonduri externe nerambursabile a supraevaluat obligațiile și a subevaluat rezultatul patrimonial cu 812.071 lei (abatere corectată în timpul misiunii), iar la nivelul ANSVSA, necalcularea și nevirarea la termen a contribuțiilor și impozitelor aferente veniturilor obținute în cadrul Punctului Focal EFSA pe 2024 a generat obligații fiscale suplimentare pe 2025 de 76.911 lei și accesorii ANAF de 181.937 lei.
- Inventariere și control intern managerial: Inventarierea patrimoniului la 31 decembrie 2025 a prezentat neactualizări și nevalorificări la ANSVSA (aparat propriu) și la numeroase DSVSA-uri. În planul controlului intern managerial, Curtea de Conturi a semnalat neactualizarea programului SCIM după reorganizarea din februarie 2025, cumulul de atribuții incompatibile în fișele unor posturi din Direcția Economică (inițiere/execuție, viză CFPP, semnătură pe instrumente de plată și verificare extrase) și evaluări formale ale riscurilor.
Ce a constatat auditul la DSVSA Constanța
Pe lângă includerea DSVSA Constanța în rândul entităților cu diferențe semnificative între FOREXEBUG și softul contabil și înregistrarea a 15.125,30 lei aferenți anului 2024 pe cheltuielile anului 2025, raportul evidențiază acordarea de despăgubiri în valoare de 621.746,63 lei unor proprietari de bovine sacrificate ca urmare a confirmării Leucozei enzootice bovine (LEB), în lipsa documentelor de cântărire și fără fundamentarea prețului despăgubirilor pe baza unei baze oficiale de prețuri de referință pe piața animalelor vii. În timpul misiunii de audit, DSVSA Constanța a elaborat procedura operațională PO-02-SCOSBA (nr. 12305/15.05.2026) privind obligativitatea documentelor de cântărire și a analizei de piață.
Prin scrisoarea cu recomandări nr. DEP3\2026-72319/22.10.2026, Curtea de Conturi a dispus măsuri de remediere – inclusiv controale ale Serviciului Corp Control la DSVSA Constanța și DSVSA Arad privind despăgubirile pentru focarele de PPA și LEB – cu termen general de implementare 30 iunie 2027.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și
Bătălie juridică de amploare pe Bulevardul 1 Mai: Dosarul prin care Spitalul Clinic CF Constanța revendică terenul de aproape 10.000 mp are stabilit termen


Comentarii