Fondul Documentar Dobrogea de ieri și de azi
Star Service Tulcea, în recurs la Curtea de Apel Constanța, după ce a obținut anularea unor obligații fiscale de peste 622.000 de lei (DOCUMENT)
Star Service Tulcea, în recurs la Curtea de Apel Constanța, după ce a obținut anularea unor obligații fiscale 87
Marime text

Societatea Star Service SA din Tulcea se află în etapa recursului la Curtea de Apel Constanța, după ce Tribunalul Tulcea i-a admis în parte acțiunea formulată împotriva organelor fiscale și a dispus anularea unor obligații fiscale suplimentare.
Dosarul vizează impozitul pe profit, TVA și impozitul pe veniturile din dividende, iar potrivit rejust.ro, instanța de fond a reținut că anumite sume stabilite de ANAF nu aveau justificare fiscală.
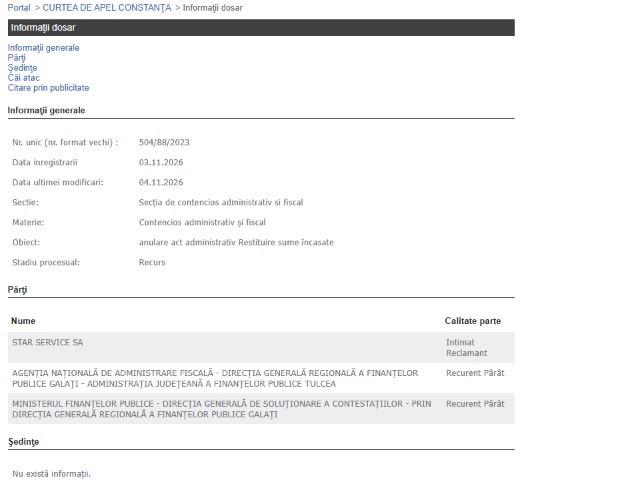
La data de 3 noiembrie 2026, cauza a fost înregistrată pe rolul Curții de Apel Constanța, în recurs, ANAF și Ministerul Finanțelor având calitatea de recurenți-pârâți.
Recurs la Curtea de Apel Constanța
Dosarul nr. 504/88/2023 a fost înregistrat la Curtea de Apel Constanța pe 3 noiembrie 2026, având ca obiect anularea unui act administrativ și restituirea unor sume încasate. Star Service SA figurează ca intimat-reclamant, în timp ce Agenția Națională de Administrare Fiscală - Direcția Generală Regională a Finanțelor Publice Galați - Administrația Județeană a Finanțelor Publice Tulcea și Ministerul Finanțelor - Direcția Generală de Soluționare a Contestațiilor sunt recurenți-pârâți.
Potrivit portalului instanțelor, deocamdată nu sunt afișate ședințe de judecată în etapa recursului.
Ce a decis Tribunalul Tulcea
În primă instanță, prin Sentința civilă nr. 794 din 12 iunie 2026, Tribunalul Tulcea a admis în parte acțiunea Star Service SA. Judecătorii au anulat parțial decizia Ministerului Finanțelor privind soluționarea contestației fiscale, precum și decizia de impunere și raportul de inspecție fiscală emise de AJFP Tulcea.
Anularea a vizat obligații fiscale suplimentare în valoare totală de 622.548 de lei, compuse din:
- 398.304 lei - impozit pe profit;
- 87.877 lei - TVA;
- 136.367 lei - impozit pe veniturile din dividende ale persoanelor fizice.
Totodată, instanța a obligat organul fiscal la restituirea sumelor achitate de societate pentru impozitul pe profit și impozitul pe dividende, precum și a unor obligații fiscale accesorii, în limitele stabilite prin hotărâre. Star Service a primit și 25.000 de lei cu titlu de cheltuieli de judecată.
MINUTA:
„Solutia pe scurt: HOT: Admite în parte acțiunea formulată de reclamanta SC STAR SERVICE S.A., în contradictoriu cu pârâţii ANAF DIRECȚIA GENERALĂ REGIONALĂ A FINANȚELOR PUBLICE GALATI ADMINISTRATIA JUDETEANĂ A FINANȚELOR PUBLICE TULCEA, si MINISTERUL FINANTELOR - DIRECTIA GENERALA DE SOLUTIONARE A CONTESTATIILOR. Anulează în parte Decizia nr. 2018124.10.2022 privind soluționarea contestatiei, emisă de Ministerul Finantelor Directia Generala de Solutionare a Contestatiilor cu privire la punctul 3 si punctul 4 din dispozitivul acesteia și anulează în parte Decizia de impunere privind obligațiile fiscale principale aferente diferențelor bazelor de impozitare stabilite în cadrul inspecției fiscale la persoane juridice nr. F-TL 59/27.04.2022 și Raportul de inspecție fiscală (RIF) nr. 56/27.04.2022, emise de Direcția Generală Regională a Finanțelor Publice Galati — Administrația Județeană a Finanțelor Publice Tulcea, pentru suma totală de 548.229 lei reprezentând: 398.304 lei reprezentand impozit pe profit, 87.877 lei reprezentând TVA și 136.367 lei impozit pe venituri dividende persoane fizice, stabilite suplimentar pentru perioada 01.01.2016 — 30.06.2021. Obligă pârâta ANAF DIRECȚIA GENERALĂ REGIONALĂ A FINANȚELOR PUBLICE GALATI ADMINISTRATIA JUDETEANĂ A FINANȚELOR PUBLICE TULCEA la restituirea sumei de 398.304 lei reprezentând impozit pe profit si a sumei de 136.367 lei reprezentând impozit pe venituri dividende persoane fizice stabilite suplimentar de plata de catre inspecția fiscală, sume achitate de catre reclamantă. Anulează în parte Decizia nr. 1766/18.05.2023 emisă de Ministerul Finantelor - Directia Generala de Solutionare a Contestatiilor privind soluționarea contestației formulată impotriva deciziilor referitoare la obligatii fiscale accesorii, precum și deciziile referitoare la obligațiile fiscale accesorii, respectiv Decizia nr.19537/15.02.2023, Decizia nr.19539/15.02.2023, Decizia nr.19538/15.02.2023, Decizia nr.19540/15.02.2023, Decizia nr.19541/15.02.2023 în limite obligațiilor fiscale principale anulate de prezenta hotărâre. Obligă pârâta ANAF DIRECȚIA GENERALĂ REGIONALĂ A FINANȚELOR PUBLICE GALATI ADMINISTRATIA JUDETEANĂ A FINANȚELOR PUBLICE TULCEA la restituirea sumelor achitate cu titlu de obligatii accesorii, respectiv penalitati de nedeclarare, dobanzi si penalitati de intarziere, în limitele anterior arătate. Obligă pârâtele ANAF DIRECȚIA GENERALĂ REGIONALĂ A FINANȚELOR PUBLICE GALATI ADMINISTRATIA JUDETEANĂ A FINANȚELOR PUBLICE TULCEA, si MINISTERUL FINANTELOR - DIRECTIA GENERALA DE SOLUTIONARE A CONTESTATIILOR la plata către reclamanta a sumei de 25.000 lei reprezentând cheltuieli de judecată. Cu recurs în termen de 15 zile de la comunicare, care se va depune la Tribunalul Tulcea. Pronunţată azi, 12.06.2026, conform art. 402 teza a II a C.pr.civ.
Document: Hotarâre 794/2026 12.06.2026”.
Ulterior, la 5 octombrie 2026, Tribunalul Tulcea a admis cererea de îndreptare a unor erori materiale și a completat dispozitivul hotărârii, inclusiv în ceea ce privește plata dobânzii fiscale pentru anumite sume.
MINUTA:
„Solutia pe scurt: Hot. Admite cererea de îndreptare a erorilor materiale formulată de reclamanta STAR SERVICE S.A., cu sediul în mun. Tulcea, str. Barajului, FN, jud. Tulcea în contradictoriu cu pârâţii A.N.A.F. - DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE GALAŢI - ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE TULCEA, cu sediul procesual ales în mun. Tulcea, str. Babadag, nr. 163 Bis, jud. Tulcea, MINISTERUL FINANŢELOR PUBLICE - DIRECŢIA GENERALĂ DE SOLUŢIONARE A CONTESTAŢIILOR, cu sediul în sector 5, Bucuresti, Bdul Libertăţii, nr 16. Dispune înlăturarea erorilor strecurate în cuprinsul considerentelor și dispozitivului Sentinţei civile nr. 794 pronunțată la data de 12.06.2026 de Tribunalul Tulcea în dosarul nr. 504/88/2023, în sensul că în loc de : - „ Decizia nr. 2018124.10.2022 „ se va menționa „Decizia nr. 2018/24.10.2022„ şi în loc de - „ 548.229 lei reprezentând : 398.304 lei reprezentând impozit pe profit, 87.877 lei reprezentând TVA și suma de 136.367 lei reprezentând impozit pe venituri dividende persoane fizice” se va menționa „622.548 lei reprezentând : 398.304 lei reprezentând impozit pe profit, 87.877 lei reprezentând TVA și suma de 136.367 lei reprezentând impozit pe venituri dividende persoane fizice „. Admite în parte cererea de completare formulată de reclamanta STAR SERVICE S.A., cu sediul în mun. Tulcea, str. Barajului, FN, jud. Tulcea în contradictoriu cu pârâţii A.N.A.F. - DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE GALAŢI - ADMINISTRAŢIA JUDEŢEANĂ A FINANŢELOR PUBLICE TULCEA, cu sediul procesual ales în mun. Tulcea, str. Babadag, nr. 163 Bis, jud. Tulcea, MINISTERUL FINANŢELOR PUBLICE - DIRECŢIA GENERALĂ DE SOLUŢIONARE A CONTESTAŢIILOR, cu sediul în sector 5, Bucuresti, Bdul Libertăţii, nr 16. Dispune completarea dispozitivului Sentinţei civile nr. 794 pronunțată la data de 12.06.2026 de Tribunalul Tulcea în dosarul nr. 504/88/2023, prin menţionarea în acesta „ Obligă pârâtul ANAF - Direcția Generală Regională a Finanțelor Publice Galati- Administratia Judeteană a Finanțelor Publice Tulcea la plata dobânzii fiscale pentru sumele în cuantum de 398.304 lei reprezentând impozit pe profit și de 136.367 lei reprezentând impozit pe venituri dividende persoane fizice începând cu ziua în care a operat stingerea creanţei fiscale individualizate în actul administrativ anulat şi până în ziua restituirii sau compensării creanţei contribuabilului.”. Cu drept de recurs în termen de 15 zile de la comunicare, cererea de recurs se depune la Tribunalul Tulcea ?i se va judeca de către Curtea de Apel Constanța. Pronunţată la data de 05.10.2026, în conformitate cu prevederile art. 402 din CPC sub rezerva art. 396 alin. 2 din CPC raportat la art. 401 alin. 2 teza ultimă din CPC.
Document: Hotărâre – completare dispozitiv 1194/2026 05.10.2026”.
Ce a reținut instanța în motivare, potrivit rejust.ro
Potrivit rejust.ro, Star Service SA a contestat modul în care organele fiscale au stabilit obligațiile suplimentare, invocând, printre altele, încălcarea dreptului la apărare, lipsa unei analize efective a argumentelor prezentate în timpul inspecției fiscale și neexaminarea tuturor criticilor formulate în contestația administrativă.
În motivarea acțiunii, societatea a susținut că punctul său de vedere transmis în timpul inspecției fiscale nu ar fi fost analizat în mod real, iar raportul de inspecție nu ar fi cuprins o explicație motivată în fapt și în drept pentru respingerea argumentelor. De asemenea, a reclamat că Ministerul Finanțelor nu s-ar fi pronunțat asupra tuturor criticilor formulate împotriva actelor fiscale.
Prețurile de transfer și impozitul pe profit
Potrivit rejust.ro, unul dintre aspectele analizate a vizat tranzacțiile cu piese de schimb auto realizate între Star Service și societatea afiliată Global Genuine Parts BG. Organele fiscale au considerat nedeductibile anumite diferențe de preț de achiziție și au stabilit impozit suplimentar pe profit.
Societatea a susținut că produsele erau facturate de firma afiliată la prețul de achiziție de la furnizori independenți, fără adaos comercial, la care se adăugau costurile de transport. În argumentația sa, Star Service a arătat că această modalitate de aprovizionare i-ar fi permis să cumpere piese la prețuri mai mici decât cele practicate de furnizori de pe piața românească.
Conform rejust.ro, Tribunalul a analizat inclusiv raportul de expertiză fiscală și argumentele privind tranzacțiile dintre societățile afiliate, reținând nelegalitatea unor ajustări fiscale contestate de reclamantă.
Impozitul pe dividende
Un alt punct important a fost suma de 136.367 de lei stabilită cu titlu de impozit pe veniturile din dividende ale persoanelor fizice.
Potrivit rejust.ro, Tribunalul Tulcea a constatat că suma de 2.727.333 de lei, reținută de organul fiscal ca fiind asimilată dividendelor, reprezenta cheltuieli nedeductibile, deja impozitate cu impozit pe profit, și nu avea natura juridică a dividendelor.
Instanța a avut în vedere și concluziile expertului fiscal desemnat în cauză, care a indicat cheltuielile nedeductibile și impozitul pe profit achitat pentru fiecare an. În aceste condiții, judecătorii au concluzionat că societatea nu datorează impozitul pe dividende în cuantum de 136.367 de lei.
Obligațiile fiscale accesorii
Conform rejust.ro, instanța a arătat că obligațiile fiscale accesorii urmează situația obligațiilor principale stabilite ca fiind datorate. În ceea ce privește penalitățile de nedeclarare, Tribunalul a analizat aplicarea dispozițiilor art. 181 din Codul de procedură fiscală și efectele facilităților fiscale de care societatea beneficiase.
În urma hotărârii, actele fiscale contestate au fost anulate în parte, iar sumele stabilite suplimentar au fost diminuate în limitele precizate de instanță.
Despre Star Service SA
Compania Star Service SA a fost înființată în anul 1990, are sediul în municipiul Tulcea, strada Barajului și se ocupă de „Comerț cu autoturisme și autovehicule ușoare (sub 3,5 tone)”.
Potrivit termene.ro, acționari sunt Lungu Gabriel Constantin și Lungu Camelia, iar administrator este cel dintâi.
Lungu Camelia mai este asociat la Phoenix House SRL.
Lungu Gabriel Constantin mai este asociat la Costgab SRL.
În anul 2025, firma Star Service SA a înregistrat o cifră de afaceri de 98.325.139 lei, cu un profit de 1.943.121 lei, la 42 de angajați, având datorii în valoare de 22.856.722 lei.
Conform licitatiapublica.ro, societatea a câștigat 1.157 de contracte prin cumpărare directă, 1.069 dintre ele în județul Tulcea și o licitație publică la ITM Tulcea.
Pentru documentarea acestui material s-au folosit informații de pe platformele portaljust.ro, rejust.ro și termene.ro.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menționează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare și protecția datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și:
VIDEO- Operațiunea JUPITER: Cinci persoane, reținute în urma unor percheziții în patru zone ale țării. Ancheta vizează promovarea simbolurilor legionare