Fondul Documentar Dobrogea de ieri și de azi
Dosarul privind compensarea taxei auto de 200 de lei ajunge la Curtea de Apel Constanța. De ce măsura a fost anulată în primă instanță (MOTIVARE)
Dosarul privind compensarea taxei auto de 200 de lei ajunge la Curtea de Apel Constanța. De ce măsura a fost
06 Oct, 2026 17:00
ZIUA de Constanta
 314
Marime text
314
Marime text

- Autoritatea locală a emis în 12 decembrie 2025 HCL 435/2025 privind aprobarea compensării, în anul 2026, a taxei pentru utilizarea domeniului public sau privat al municipiului Constanța (HCL nr. 412/2024), a accesoriilor acesteia și a cheltuielilor de executare, precum și a procedurii de compensare
- Conform acestui act administrativ, compensarea se aplică din oficiu asupra obligațiilor fiscale datorate de contribuabil în anul fiscal 2026 către bugetul local al municipiului Constanța, până la data de 31 martie 2026
- Hotărârea a trecut în ședința ordinară de CLM cu 14 voturi pentru, 5 împotrivă și 6 abțineri
Contribuabilii care au plătit celebra taxă auto de 200 de lei instituită de Consiliul Local Constanța prin HCL nr. 412/30.09.2024 – act anulat definitiv în instanță - vor trebui să mai aștepte până vor afla care este soarta compensării.
Autoritatea locală a emis în 12 decembrie 2025 HCL 435/2025 privind aprobarea compensării, în anul 2026, a taxei pentru utilizarea domeniului public sau privat al municipiului Constanța (HCL nr. 412/2024), a accesoriilor acesteia și a cheltuielilor de executare, precum și a procedurii de compesnare.
Conform acestui act administrativ, compensarea se aplică din oficiu asupra obligațiilor fiscale datorate de contribuabil în anul fiscal 2026 către bugetul local al municipiului Constanța, până la data de 31 martie 2026.
Hotărârea a trecut în ședința ordinară de CLM cu 14 voturi pentru, 5 împotrivă și 6 abțineri.
Ulterior, pe 30 ianuarie a.c., prefectul județului Constanța a solicitat la Tribunalul Constanța anularea actului administrativ, invocând că ar fi fost adoptat fără a ține cont de dispozițiile legale. Acțiunea s-a dovedit a fi întemeiată pe fond, Tribunalul dispunând anularea HCL nr. 435/2025.
Iată minuta ședinței din 31 iulie 2026:
„Soluția pe scurt Admite cererea de chemare in judecata formulata de reclamantul Prefectul Judetului Constanta in contradictoriu cu paratul Consiliul Local al Municipiului Constanta.
Anuleaza Hotararea Consiliului Local al Municipiului Constanta nr. 435/12.12.2025.
Respinge cererile de interventie accesorie in favoarea paratului Consiliul Local al Municipiului Constanta formulate de intervenientii Ovanesian Felicia-Nadina, Nita Eduard-Nicolae, Doicescu Violeta Mirela, Tatu Emil-Mihail, Andronache Silvia si Andrei Cristina-Laura.
Cu recurs in termen de 15 zile de la comunicare, ce se va depune la Tribunalul Constanta - Sectia de contencios administrativ si fiscal.
Pronuntata astazi, 31.07.2026, prin punerea solutiei la dispozitia partilor prin mijlocirea grefei instantei.”
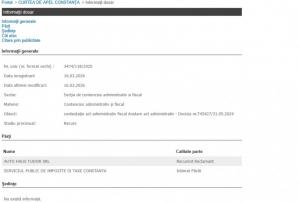
Pârâtul Consiliul Local al Municipiului Constanța a declarat recus pe 21 septembrie, iar ieri, 5 octombrie, litigiul a ajuns la Curtea de Apel Constanța, unde va fi tranșat definitiv.
Rezervele prefectului cu privire la HCL-ul atacat
În motivarea cererii de chemare în judecată, prefectul județului Constanța a invocat art. 23 din Legea contenciosului administrative și Decizia CCR nr. 208/2025, potrivit cărora anularea unui act normativ produce efecte doar pentru viitor, iar ceea ce s-a executat în baza lui se consideră legal la acel moment. În această accepțiune, Consiliul nu poate repune retroactiv părțile în situația anterioară prin decizii administrative proprii de compensare masivă, neexistând o competență legală în acest sens.
Reclamantul a făcut trimitere și la Codul Fiscal ce nu conferă pârâtului atribuția de a aproba compensări din oficiu sau de a stabili proceduri paralele de restituire/compensare care derogă de la dreptul comun fiscal. Reclamantul a considerat că organul deliberativ s-a erijat în legiuitor, încălcând principiile securității juridice și normele de tehnică legislative.
Totodată, a adus ca argument prevederile art. 52 din Constituție și art. 1, 8, 18, 19 din Legea nr. 554/2004 ce privesc dreptul la o acțiune individuală în fața instanțelor de judecată pentru repararea pagubelor și nu atribuie CLM competența de a adopta măsuri reparatorii colective din oficiu.
Cum s-a apărat pârâtul
În primul rând, a susținut că HCLM nr. 435/2025 nu instituie un regim fiscal nou, ci dă eficiență juridică consecințelor anulării taxei ilegale din 2024, urmărind protejarea contribuabililor, respectarea principiului bunei-credințe, a echității fiscale și a bunei administrări.
Prin adoptarea actului administrativ, precizează pârâtul, s-a dorit crearea unei proceduri administrative unitare pentru a evita ca zeci de mii de cetățeni să mai introducă acțiuni individuale costisitoare în instanță pentru recuperarea banilor, reducând astfel și cheltuielile bugetare suplimentare cu dobânzile și executările silite.
Menționăm că intervenienți în numele Consiliului Local Constanța au fost Felicia Ovanesian, Eduard-Nicolae Niță, Violeta Mirela Doicescu, Emil-Mihail Tatu, Silvia Andronache și Cristina-Laura Andrei.
Grupul a solicitat ca Tribunalul Constanța să mențină în picioare HCL-ul atacat de prefect, susținând că hotărârea nu derogă de la legislația fiscală, ci doar operaționalizează mecanismele de compensare „din oficiu sau la cerere” prevăzute de art. 167 și art. 168 din Codul de procedură fiscală, acționând în limitele competențelor locale conferite de Codul administrativ.
Ce a reținut Tribunalul
Motivul principal pentru care instanța a admis acțiunea declanșată de prefect a fost încălcarea normelor privind compensarea fiscală. Astfel, a reținut următoarele:
- Consiliul local, deși are atribuții în stabilirea taxelor locale (art. 129 din Codul administrativ), trebuie să acționeze în condițiile legii, cu respectarea actelor normative de rang superior (Codul de procedură fiscală).
- Potrivit art. 167 alin. 4 din Legea nr. 207/2015 (Codul de procedură fiscală), compensarea operează de drept doar dacă creanțele sunt certe, lichide și exigibile.
- În speță, sumele plătite de cetățeni în baza taxei anulate sunt certe și lichide, dar nu îndeplinesc cerința exigibilității pentru a putea fi compensate din oficiu de către autoritatea locală. Conform art. 167 alin. 5 pct. 6 și art. 168 alin. 1 din Codul de procedură fiscală, sumele plătite fără a fi datorate se restituie/compensează la cererea contribuabilului, legea prevăzând strict și limitativ doar două excepții de restituire din oficiu (la regularizarea anuală a impozitului pe venit sau la popriri în plus), situație în care taxa de ocupare a domeniului public nu se încadrează.
- Prin urmare, în lipsa unei cereri exprese de restituire formulate de contribuabil, nu se poate emite o decizie de restituire din oficiu care să transforme creanța cetățeanului într-una exigibilă capabilă să susțină o compensare automată la nivelul întregii comunități. Consiliul local a creat o procedură proprie contrară reglementărilor Codului de procedură fiscală.
Sursă motivare: ReJust și Portal Just
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și:
Curtea de Apel Constanța anulează taxa de ocupare a domeniului public de 200 de lei anual
Prefectul județului Constanța câștigă procesul privind procedura de compensare a taxei de 200 lei


Comentarii