Fondul Documentar Dobrogea de ieri și de azi
ANAF intră pe fir în scandalul cărții lui Ciucă! Decizia de ultimă oră anunțată de șeful AEP
ANAF intră pe fir în scandalul cărții lui Ciucă! Decizia de ultimă oră anunțată de șeful AEP
29 Oct, 2026 13:40
ZIUA de Constanta
 201
Marime text
201
Marime text


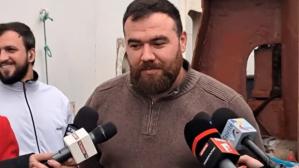
Autoritatea Electorală Permanentă va semna săptămâna viitoare un protocol de colaborare cu ANAF cu privire la schimbul de informații între cele două instituții, care va avea și o componentă privind punerea în aplicare a titlurilor executorii sau hotărârilor judecătorești, a anunțat, miercuri, președintele AEP, Adrian Țuțuianu.
El a fost întrebat dacă AEP a reușit să recupereze ceva de la PNL din banii care au fost cheltuiți în anul 2024 pentru promovarea cărții fostului lider al partidului Nicolae Ciucă.
'Asta ține și de atribuții. Sunt state în care autoritățile electorale au organe proprii de executare. Noi nu suntem în această situație. Mecanismul nostru este următorul - comunicăm actele administrative prin care am aplicat sancțiuni sau am dispus confiscări, sunt decizii și hotărâri, către administrația fiscală. Avem comunicate absolut toate procesele-verbale care nu au fost atacate. Pentru PNL, am fost în litigiu, deci n-am putut să procedăm la executarea silită. Am revenit la administrația fiscală a doua zi după ce am avut hotărârea judecătorească definitivă și sper ca Agenția Națională de Administrare Fiscală să procedeze la executarea silită potrivit dispozițiilor legale', a explicat președintele AEP, într-o conferință de presă, la Palatul Parlamentului.
Potrivit acestuia, AEP și-a propus să îmbunătățească mecanismul de colaborare cu ANAF, scrie Agerpres.ro.
'Anticipând puțin, vor fi și alte partide cu sume importante, partide parlamentare și neparlamentare, nu vreau să vin în fața dumneavoastră decât când am situația finală și actele administrative emise. Deci, va trebui să îmbunătățim colaborarea cu administrația națională fiscală. Este o colaborare, dar trebuie îmbunătățită. Am discutat cu dânșii în urmă cu aproape două luni, săptămâna viitoare avem programată semnarea unui protocol de colaborare, care printre altele să privească și schimbul de informații, pentru că și dânșii au informații care ne-ar fi utile atunci când rambursăm sume și când urmărim finanțarea campaniei electorale, și, în același timp, o componentă va fi și punerea în executare a titlurilor executorii care sunt emise de autoritate sau hotărârilor judecătorești rămase definitive după parcurgerea procedurii de contestații', a afirmat Adrian Țuțuianu.
Oficial de la ANAF
În contextul informațiilor publice referitoare la posibilitatea executării silite a unui partid politic, Agenția Națională de Administrare Fiscală (ANAF) precizează că procedurile de colectare și recuperare a creanțelor bugetare sunt aplicate în mod unitar și nediscriminatoriu, în conformitate cu prevederile legale în vigoare. Astfel, indiferent dacă debitorii sunt persoane fizice, persoane juridice sau partide politice și indiferent de încadrarea acestora în categoria contribuabililor mari, mijlocii sau mici, ANAF aplică mecanismele legale de colectare a obligațiilor restante, cu respectarea condițiilor și particularităților prevăzute de legislația aplicabilă. Procedura de recuperare a creanțelor bugetare presupune următoarele etape:
1. Constatarea obligațiilor restante și posibilitatea stingerii voluntare
În situația în care obligațiile bugetare nu sunt achitate la termenul legal de plată, acestea devin restante și sunt supuse procedurilor de colectare prevăzute de Legea nr. 207/2015 privind Codul de procedură fiscală. Contribuabilii au posibilitatea stingerii obligațiilor prin plată voluntară sau prin alte modalități prevăzute de lege, inclusiv compensarea, în condițiile art. 167 din Codul de procedură fiscală.
2. Începerea procedurii de executare silită – comunicarea somației Conform art. 230 alin. (1), executarea silită începe prin comunicarea somației, însoțită de un exemplar al titlului executoriu.
De la data comunicării somației, debitorul beneficiază de un termen de 15 zile pentru stingerea obligației restante sau pentru notificarea organului fiscal cu privire la intenția de a iniția procedura de mediere.
3. Medierea și identificarea soluțiilor de stingere a obligațiilor
Potrivit art. 230^1 din Codul de procedură fiscală, contribuabilul solicită inițierea procedurii de mediere în termen de 15 zile de la primirea somației, în cazul în care optează pentru această procedură. Această procedură permite clarificarea obligațiilor înscrise în somație și analizarea situației economico-financiare a debitorului, în vederea identificării soluțiilor legale de stingere a creanțelor, inclusiv prin acordarea unor înlesniri la plată. Continuarea măsurilor de executare silită se realizează cu respectarea termenelor și condițiilor prevăzute de lege.
4. Continuarea executării silite – aplicarea măsurilor legale de recuperare
În situația în care obligațiile restante nu sunt stinse și nu intervine o cauză legală de suspendare sau de necontinuare a executării, organul fiscal aplică măsurile de executare silită prevăzute de Codul de procedură fiscală, în condițiile legii.
Acestea includ:
* Poprirea disponibilităților bănești, prin instituirea popririi asupra sumelor urmăribile existente în conturile bancare ale debitorului, potrivit art. 236. * Poprirea la terți, prin urmărirea sumelor datorate debitorului de alte persoane fizice sau juridice, inclusiv, în condițiile legii, a sumelor certe, lichide și exigibile datorate de autorități sau instituții publice, potrivit art. 230 alin. (3) și art. 236.
* Executarea silită a bunurilor mobile și imobile, prin aplicarea măsurilor de sechestru și valorificare, în condițiile art. 238 și următoarele, respectiv art. 242 și următoarele din Codul de procedură fiscală.
5. Posibilitatea acordării eșalonărilor la plată În situația în care contribuabilii se confruntă cu dificultăți financiare, aceștia au dreptul să solicite acordarea unei eșalonări la plată, în condițiile art. 184 și următoarele din Codul de procedură fiscală.
Eșalonarea permite achitarea obligațiilor fiscale în rate, pe o perioadă stabilită potrivit legii, în funcție de îndeplinirea condițiilor aplicabile. În cazul aprobării eșalonării, executarea silită pentru obligațiile care fac obiectul acesteia se suspendă în condițiile prevăzute de Codul de procedură fiscală.

Comentarii