Fondul Documentar Dobrogea de ieri și de azi
Justiție Constanța Dispută juridică între Ami Invest SRL și Comuna Mircea Vodă! Dosarul, la Curtea de Apel Constanța
Justiție Constanța: Dispută juridică între Ami Invest SRL și Comuna Mircea Vodă! Dosarul, la Curtea de Apel 124
Marime text

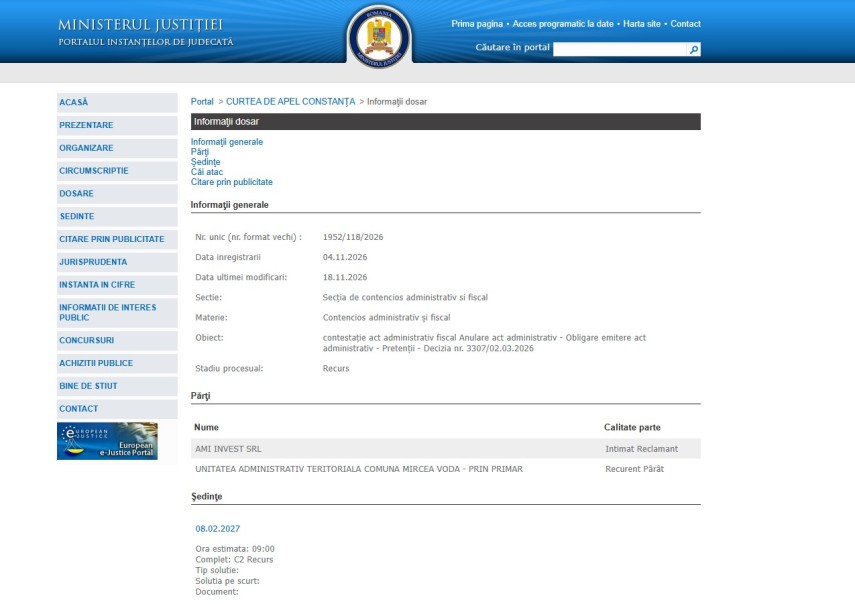
 Pe rolul Curții de Apel Constanța a fost înregistrat la data de 4 noiembrie 2026 dosarul 1952/118/2026 la Secţia de contencios administrativ si fiscal. Obiectul dosarului îl reprezintă - contestaţie act administrativ fiscal Anulare act administrativ - Obligare emitere act administrativ - Pretenţii - Decizia nr. 3307/02.03.2026, stadiul procesual fiind recurs.
Părţi în dosar sunt Ami Invest SRL - Intimat Reclamant și Unitatea Administrativ Teritorială Comuna Mircea Vodă - prin Primar - Recurent Pârât.
Primul termen din acest dosar va avea loc la data de 8 februarie 2027.
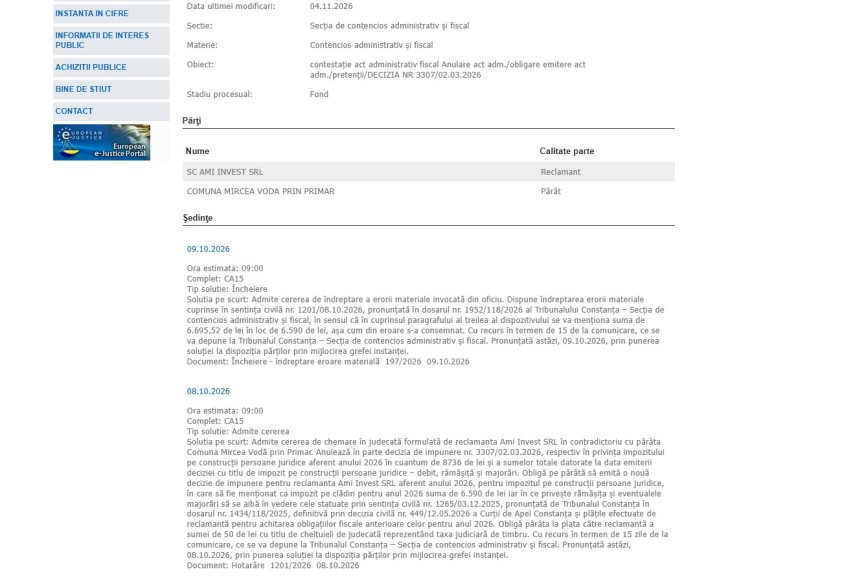
 Dosarul s-a mai aflat în atenția magistraților de la Tribunalul Constanța care la data de 8 octombrie 2026 au admis cererea de chemare în judecată formulată de reclamanta Ami Invest SRL în contradictoriu cu pârâta Comuna Mircea Vodă prin Primar.
De asemenea, anulează în parte decizia de impunere nr. 3307/02.03.2026, respectiv în privinţa impozitului pe construcţii persoane juridice aferent anului 2026 în cuantum de 8736 de lei şi a sumelor totale datorate la data emiterii deciziei cu titlu de impozit pe construcţii persoane juridice – debit, rămăşiţă şi majorări.
Instanța obligă pe pârâtă să emită o nouă decizie de impunere pentru reclamanta Ami Invest SRL aferent anului 2026, pentru impozitul pe construcţii persoane juridice, în care să fie menţionat ca impozit pe clădiri pentru anul 2026 suma de 6.590 de lei iar în ce priveşte rămăşiţa şi eventualele majorări să se aibă în vedere cele statuate prin sentinţa civilă nr. 1265/03.12.2025, pronunţată de Tribunalul Constanţa în dosarul nr. 1434/118/2025, definitivă prin decizia civilă nr. 449/12.05.2026 a Curţii de Apel Constanţa şi plăţile efectuate de reclamantă pentru achitarea obligaţiilor fiscale anterioare celor pentru anul 2026
„Solutia pe scurt: Admite cererea de chemare în judecată formulată de reclamanta Ami Invest SRL în contradictoriu cu pârâta Comuna Mircea Vodă prin Primar. Anulează în parte decizia de impunere nr. 3307/02.03.2026, respectiv în privinţa impozitului pe construcţii persoane juridice aferent anului 2026 în cuantum de 8736 de lei şi a sumelor totale datorate la data emiterii deciziei cu titlu de impozit pe construcţii persoane juridice – debit, rămăşiţă şi majorări. Obligă pe pârâtă să emită o nouă decizie de impunere pentru reclamanta Ami Invest SRL aferent anului 2026, pentru impozitul pe construcţii persoane juridice, în care să fie menţionat ca impozit pe clădiri pentru anul 2026 suma de 6.590 de lei iar în ce priveşte rămăşiţa şi eventualele majorări să se aibă în vedere cele statuate prin sentinţa civilă nr. 1265/03.12.2025, pronunţată de Tribunalul Constanţa în dosarul nr. 1434/118/2025, definitivă prin decizia civilă nr. 449/12.05.2026 a Curţii de Apel Constanţa şi plăţile efectuate de reclamantă pentru achitarea obligaţiilor fiscale anterioare celor pentru anul 2026. Obligă pârâta la plata către reclamantă a sumei de 50 de lei cu titlu de cheltuieli de judecată reprezentând taxa judiciară de timbru. Cu recurs în termen de 15 zile de la comunicare, ce se va depune la Tribunalul Constanţa – Secţia de contencios administrativ şi fiscal. Pronunţată astăzi, 08.10.2026, prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei“ – conform Portalului Instanțelor de Judecată. .
 Potrivit rejust.ro, prin cererea înregistrată pe rolul Tribunalului Constanţa - Secția de contencios administrativ şi fiscal la data de 03.04.2026 sub nr. ####/118/2026, reclamanta ### ###### SRL a formulat acţiune cu în contradictoriu cu pârâta Comuna ###### #### prin ######, prin care a solicitat anularea în parte a Deciziei de impunere nr. 3307/02.03.2026, în ceea ce privește nr. crt. 1 – impozit pe construcții persoane juridice, în suma de 8.736 lei, dar şi sumele de 4.212 lei denumită „rămășiță” și de 253 lei denumită „majorări” impuse prin actul administrativ-fiscal contestat.
De asemenea, a solicitat reclamanta obligarea părţii litigante adverse la plata cheltuielilor de judecată.
Pârâta Comuna ###### #### prin ###### a depus întâmpinare la data de 11.05.2026 prin care a solicitat respingerea acţiunii ca nefondată.„În motivarea în fapt a cererii reclamanta a arătat, în esenţă, că, prin Decizia de impunere nr. 3307/02.03.2026 emisă de Comuna ###### #### prin ######, s-a stabilit un impozit pe construcții pentru persoane juridice în sumă de 8.736 lei și un impozit pe terenuri în sumă de 1.467 lei. A mai arătat reclamanta că în actul administrativ au fost menționate suplimentar două debite, o „rămășiță” de 4.212 lei și „majorări” de 253 lei, fără ca pârâta să ofere explicații privind natura acestora sau să justifice includerea lor în decizia de impunere.
Reclamanta a precizat că este o societare care are ca obiect principal de activitate producția agricolă, iar construcțiile supuse impozitului sunt utilizate exclusiv pentru activități din acest domeniu.
În acest sens, în conformitate cu prevederile art. 460 alin. (6) din Codul fiscal. reclamanta a menționat că a depus la SPIT ###### ####, raportul de evaluare pentru impozitarea clădirilor deţinute, înregistrat sub nr. 919/07.02.2025,
Reclamanta a învederat că, la data de 09.03.2026, a formulat o contestație administrativă împotriva deciziei de impunere, criticând modul de calcul al impozitului pe construcții. În concret, a susţinut reclamanta că suma de 8.736 lei a fost stabilită în mod eronat, întrucât pârâta a aplicat greșit un indice de inflație de 0,16%, în locul ratei de inflaţie de 5,6%. Tot astfel, a criticat aplicarea indicelui de inflaţie direct asupra valorii impozabile a clădirii de 1.039.982 lei stabilită prin raportul de evaluare, indexare care a condus la majorarea nejustificată a bazei impozabile cu suma de 1.663,9712 lei şi care s-a adăugat la impozitul de 4.169, 928 lei stabilit anterior.
Reclamanta a precizat că pârâta și-a menținut punctul de vedere prin răspunsul la contestație nr. 1938/23.03.2026, fără a aduce modificări sumei stabilite.
În continuarea expunerii, reclamanta a prezentat modalitatea de calcul a impozitului pentru construcţii persoane juridice, corectă din punctul său de vedere.
Potrivit reclamantei, calculul efectuat de pârâta a fost ilegal deoarece a actualizat baza de impozitare, operațiune neprevăzută în Codul fiscal, în loc să indexeze suma impozitului stabilit, așa cum prevede art. 491 din Codul fiscal.
Reclamanta, în susţinere, a făcut trimitere şi la Hotărârea nr. 5/25.04.2024 a Consiliului Local al Comunei ###### #### potrivit cu care rata inflației pentru anul 2026 este de 5,6%, iar majorarea legală a impozitelor este de 50%, astfel cum prevede art. 489 din Codul fiscal.
Comparând cele două formule de calcul, rezultă o diferență a valorii impozitului în sumă de 2.146 lei, care a fost generată, în mod evident, de aplicarea eronată a ratei inflației la valoarea de impozitare a clădirilor, stabilită prin raportul de evaluare la 31.12.2024.
Reclamanta a apreciat că sunt incidente speţei art. 460, art. 489 şi art. 491 din Codul fiscal al căror conţinut a fost redat în cuprinsul cererii de chemare în judecată.
A mai precizat reclamanta că, aplicând corect normele legale, impozitul indexat cu rata inflației și majorat cu 50% ar fi trebuit să fie de 6.590 lei, rezultând astfel o diferență de 2.146 lei în detrimentul acesteia.
În ceea ce privește sumele de 4.212 lei („rămășiță”) și 253 lei („majorări”), reclamanta a învederat că acestea sunt obligatorii fiscale aferente anului 2025, care au făcut obiectul dosarului nr. ####/118/2025, soluţia pronunţată de instanţa de fond fiind favorabilă reclamantei. Astfel, Tribunalul Constanța, prin sentința civilă nr. ####/03.12.2025, a anulat în parte Decizia de impunere pe anul 2025 și a obligat pârâta să emită o nouă decizie pentru impozitul pe construcții în sumă de 6.589 lei. Suplimentar, s-a arătat că pârâta a atacat sentința respectivă cu recurs, urmând ca soluționarea acestuia să aibă loc pe data de 27.04.2026.
Reclamanta a mai precizat că a achitat obligaţiile fiscale aferente deciziei de impunere pe anul 2025, şi anume impozitul pe teren în sumă de 1.389 de lei, precum și suma de 4.212 lei, cu titlu de plată parțială a impozitului pe construcții, urmând ca pârâta să opereze regularizarea acestor plăți după emiterea noii decizii de impunere“ – conform rejust.ro.
Despre Ami Invest SRL„S-a arătat, în esenţă, că, organul fiscal al Comunei ###### #### a emis Decizia de impunere nr. 3131/11.02.2025, prin care a individualizat creanțele fiscale ale reclamantei pe baza Raportului de evaluare nr. 919/07.02.2025, stabilind un impozit pe construcții de persoane juridice în valoare de 8.424 lei, raportat la o valoare impozabilă de 1.039.982 lei.
A învederat pârâta că obiectul litigiului vizează modalitatea de aplicare a indexării cu rata inflației, respectiv dacă se aplică valorii impozabile sau dacă se ia în calcul valoarea impozabilă inițială, iar indexarea se aplică impozitului rezultat în urma calculului.
La calcularea impozitului, s-a avut în vedere prevederile art. 491 din Codul fiscal, din a cărui interpretare gramaticală reiese că indexarea se aplică valorii impozabile în funcţie de care se stabileşte impozitul.
În concret, a arătat pârâta că impozitul a fost stabilit pe baza sumei reprezentând valoarea impozabilă, sumă care se impunea a fi indexată.
În cazul reclamantei, impozitul a fost stabilit corect prin aplicarea la valoare impozabilă din Raportul de evaluare a cotei de 0,4% prevăzută la art. 460 alin. (3) din Codul fiscal și a indicelui de inflație indexat anual, respectiv 0, 16%, aplicat la valoare de impunere, după cum urmează: 1.039.982 lei x 0,4% = 4.159,928 lei, 1.039.982 lei x 0,16% = 1.663,9712 lei, obţinându-se un total de 5.823,8992 lei.
Prin urmare, pârâta a solicitat să se reţină că raționamentul reclamantei este unul eronat, iar aplicarea indicelui de inflație se efectuează în raport de valoarea impozabilă, iar nu de valoarea impozitului stabilit.
În susținerea acestui punct de vedere, pârâta a menționat existența unei practici judiciare consolidate, exemplificată prin sentința civilă nr. ###/05.07.2022 a Tribunalului Maramureș, unde instanța a validat aplicarea indexării cu rata inflației la valoarea impozabilă.
În ceea ce privește suma de 4.212 lei reprezentând rămășite, pârâta a relatat că aceasta provine din Decizia de impunere pentru anul 2025, care face deja obiectul dosarului nr. ####/118/2025. ##### în vedere că sentința Tribunalului Constanța nu este executorie și se află în curs de recurs, menționarea acestor restanțe este corectă și nu afectează legalitatea Deciziei de impunere pentru anul 2026.
În raport de aceste considerente, în mod corect, a apreciat pârâta că sumele reprezentând restanțe au fost menționate în mod corect, iar acţiunea reclamantei se impune a fi respinsă ca nefondată, cu consecința menținerii ca legale a Deciziei de impunere temeinice nr. 3307/02.03.2026“ – mai transmite rejust.ro.
Potrivit datelor furnizate de platforma termene.ro, consultată la data de 20 noiembrie 2026, firma Ami Invest SRL din Constanța, a fost înființată la data de 15.09.2006 și are ca obiect principal de activitate codul CAEN 0111 - Cultivarea cerealelor (exclusiv orez), plantelor leguminoase și a plantelor producatoare de seminte oleaginoase.
Cifra de afaceri Ami Invest SRL a fost de 1.429.992 lei în anul 2025, cu un profit de 81.051 lei.
Comparativ cu anul anterior, compania a înregistrat o creștere a cifrei de afaceri cu 11%.
Ami Invest SRL a raportat un număr de 4 angajați în anul 2024.
Asociați sunt Avram Ionel cu 80% (care este și administrator) și Buluță Nicolae cu 20%.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Pentru documentarea acestui articol s-au folosit informații și de pe platforma termene.ro și platforma rejust.ro
Citește și:
UPDATE. Justiție ConstanțaCurtea de Apel Constanța a respins recursul formulat în disputa juridică dintre Ami Invest SRL și Primăria Mircea Vodă. Decizia, definitivă