Fondul Documentar Dobrogea de ieri și de azi
I s-au cerut impozite pentru două construcții scoase eronat de Primăria Măcin din evidențe. Cum s-a încheiat procesul dintre administrația locală și Danubtrans
I s-au cerut impozite pentru două construcții scoase eronat de Primăria Măcin din evidențe. Cum s-a încheiat
20 Oct, 2026 17:00
ZIUA de Constanta
 230
Marime text
230
Marime text

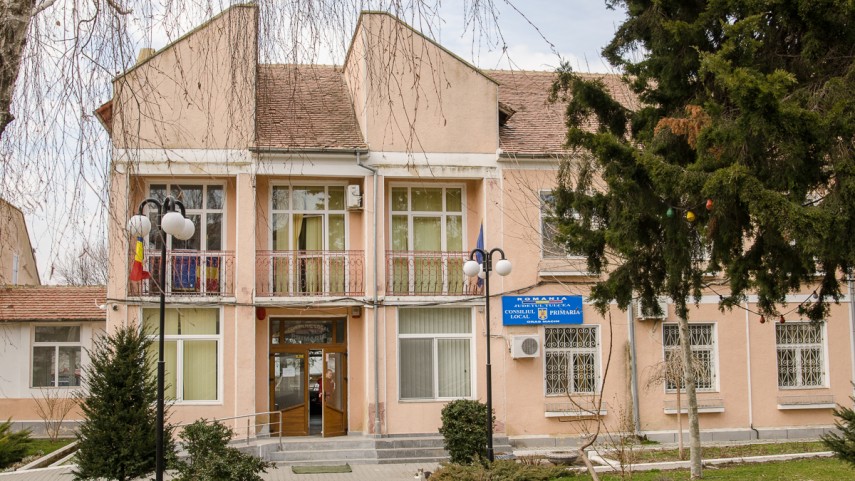
- În ședința din 19 octombrie a.c., Curtea de Apel Constanța a pus punct procesului dintre Primăria Măcin, județul Tulcea și Danubtrans SRL, ce a avut în prim-plan plata impozitelor
- În sarcina firmei reclamante s-au stabilit obligații fiscale în cuantum de 53.847 lei (5.983 lei + 47.864 lei) cu titlu de impozit pe clădiri și obligații accesorii în cuantum total de 23.453,99 lei reprezentând majorări
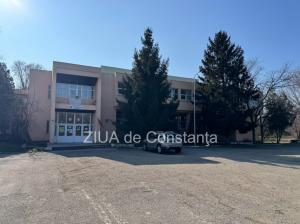
- Clădirea la care se face referire este Complexul Meșteșugăresc Port, achiziționat de Danubtrans SRL în anul 2013, format din teren de 3.691 mp și opt construcții C1-C8
În ședința din 19 octombrie a.c., Curtea de Apel Constanța a pus punct procesului dintre Primăria Măcin, județul Tulcea și Danubtrans SRL, ce a avut în prim-plan plata impozitelor.
În această fază, Curtea a avut de analizat recursurile formulate de ambele părți după decizia de la Tribunalul Tulcea, unde Danubtrans SRL a avut câștig de cauză doar parțial, iar instituția a pierdut în totalitate.
Instanța superioară a respins recursurile ca nefondate, iar decizia este definitivă.
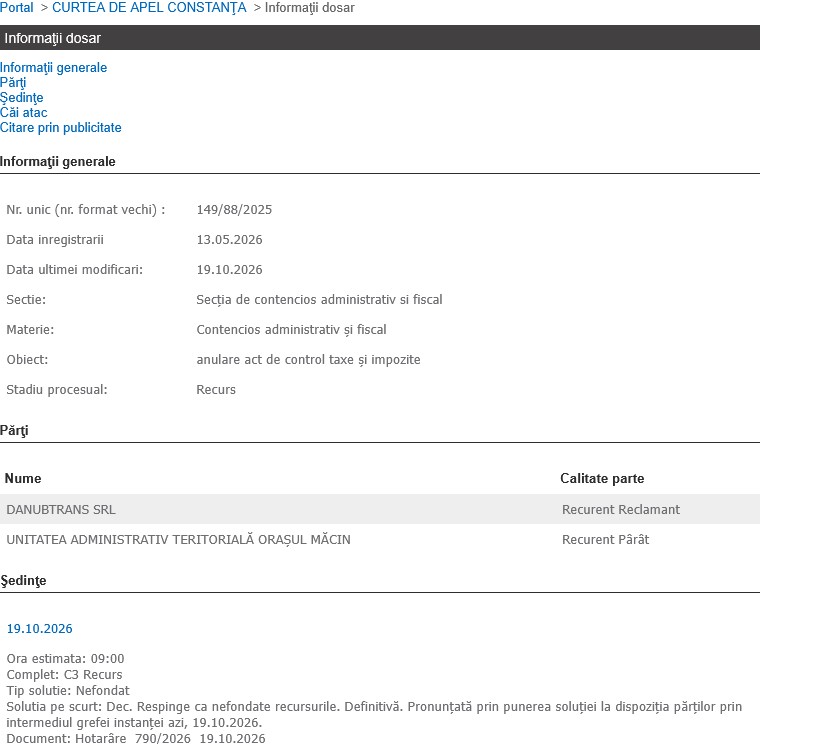
MINUTA:
„Solutia pe scurt: Dec. Respinge ca nefondate recursurile. Definitivă. Pronunţată prin punerea soluţiei la dispoziţia părţilor prin intermediul grefei instanţei azi, 19.10.2026.
Document: Hotarâre 790/2026 19.10.2026”
Imobilul deținut de firmă și construcțiile omise eronat din evidențele fiscale
Contextul litigiului este legat de emiterea a două decizii de impunere pe numele Danubtrans SRL astfel:
- Decizia de impunere nr. 12297/06.11.2024 referitoare la stabilirea impozitelor pe clădiri pentru anul 2024.
- Decizia de impunere nr. 2298/06.11.2024 referitoare la stabilirea impozitelor pe clădiri pentru anii 2016, 2017 și 2018
În sarcina firmei reclamante s-au stabilit obligații fiscale în cuantum de 53.847 lei (5.983 lei + 47.864 lei) cu titlu de impozit pe clădiri și obligații accesorii în cuantum total de 23.453,99 lei reprezentând majorări.
Clădirea la care se face referire este Complexul Meșteșugăresc Port, achiziționat de Danubtrans SRL în anul 2013, format din teren de 3.691 mp și opt construcții C1-C8.
Imobilul a fost înregistrat oficial în evidențele fiscale ale primăriei prin declarația fiscală din aprilie 2013.
În anul 2017, reclamanta a depus rapoarte de evaluare în vederea reducerii impozitului, însă dintr-o eroare a administrației locale, construcțiile C7 și C8 au fost omise din raport. Din acest motiv, autoritatea locală a eliminat în mod tacit cele două clădiri din rolul fiscal începând cu anul 2016, fără a notifica proprietarul.
În anul 2024, în urma solicitării unui certificat fiscal, reclamanta a descoperit lipsa clădirilor din rol și a depus în iulie 2024 declarații fiscale și un raport de evaluare și pentru acestea.
După emiterea celor două decizii de impunere, reclamanta a formulat contestație administrativă, respinsă de Primăria Măcin. Din această cauză, a intentat procesul de față.
Argumentele expuse
Ambele părți au înaintat argumente pentru susținerea cauzei. Pe de o parte, Danubtrans SRL a învederat următoarele:
- Neregularități formale: Deciziile de impunere nu conțin motive de fapt și de drept adecvate, încălcând prevederile Codului de procedură fiscală (CPF).
- Procedura de control: Emiterea deciziilor s-a făcut fără respectarea procedurii inspecției fiscale și fără înștiințarea prealabilă a contribuabilului.
- Fondul litigiului: Imobilul fusese declarat integral încă din 2013. Omiterea clădirilor C7 și C8 s-a datorat unei neglijențe a funcționarilor primăriei, neexistând nicio modificare a bazei de impozitare sau o desființare legală a acestora care să justifice o reimpunere retroactivă.
- Prescripția: Dreptul organului fiscal de a stabili obligații fiscale pentru anii 2016, 2017 și 2018 este prescris (termenele de 5 ani s-au împlinit la 1 iulie 2022, 2023, respectiv 2024). Susținerile pârâtei privind întreruperea prescripției prin declarația din 2024 sunt greșite, deoarece cauzele de întrerupere pot opera doar dacă intervin în interiorul termenului de prescripție, nu după împlinirea acestuia. Odată cu dreptul principal, s-au prescris și accesoriile (majorările).
De cealaltă parte, Primăria Măcin a cerut respingerea acțiunii, aducând următoarele motive:
- Procedura aplicabilă: Pentru impozitele și taxele locale nu este obligatorie efectuarea unei inspecții fiscale de tipul celor pentru bugetul de stat, întrucât contribuabilul declară materia impozabilă, iar organul fiscal emite decizia de impunere.
- Baza de impunere: Primăria nu a modificat din oficiu baza de impunere, ci însăși reclamanta a depus declarații rectificative și raportul de evaluare în iulie 2024 pentru clădirile C7 și C8.
- Prescripția: Dreptul organului fiscal de a stabili creanțele pentru clădirile C7 și C8 s-a născut abia la data depunerii declarației fiscale din 16.07.2024, astfel încât termenul de prescripție curge abia de la 1 iulie 2025. În plus, depunerea declarației și a raportului de evaluare reprezintă un act voluntar de recunoaștere a creanței, care întrerupe cursul prescripției.
Ce a reținut Tribunalul Tulcea
Cu privire la legalitatea formei și la inspecția fiscală, Tribunalul Tulcea a respins criticile reclamantei, reținând că actele fiscale conțin temeiul juridic, iar pentru stabilirea impozitelor locale nu este obligatorie parcurgerea unei inspecții fiscale prealabile, acestea emitându-se în baza declarațiilor fiscale.
Referitor la clădirile omise din evidențele fiscale, magistrații au constatat că pârâta a scos în mod eronat clădirile C7 și C8 din evidențele fiscale în 2017 doar pentru că lipseau din raportul de evaluare, deși nu existau documente legale de înstrăinare sau demolare. Clădirile figurau în declarația inițială din 2013.
Instanța i-a dat dreptate reclamantei în materia prescripției, constatând că la data emiterii deciziilor de impunere (06.11.2024), termenul de prescripție de 5 ani era deja împlinit pentru anii 2016, 2017 și 2018. Prescripția nu putea fi întreruptă în 2024 de o declarație depusă după ce termenul legal de prescripție se împlinise deja. De asemenea, prin stingerea dreptului la acțiune pentru creanța principală, s-au stins automat și drepturile accesorii (majorările) aferente aceluiași interval.
Iată minuta instanței de fond:
„Solutia pe scurt: Admite în parte ac?iunea. Anulează decizia nr. 59 din 08.01.2025 privind solu?ionarea contesta?iei ?i decizia de impunere nr. 12298 din 06.11.2024 ambele emise de Primăria ora?ului Măcin, doar în ce prive?te impozitul pe clădiri ?i majorările aferente anilor 2016, 2017 ?i 2018. Obligă pârâta la plata către reclamantă a cheltuielilor de judecată în sumă de 1600 lei (taxa de timbru -100 lei + onorariu avocat -1500 lei). Cu drept de recurs în termen de 15 zile de la comunicare, cerere care se va depune la Tribunalul Tulcea. Pronunţată în şedinţă publică azi, 17 martie 2026, prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei.
Document: Hotarâre 351/2026 17.03.2026”
Despre Danubtrans SRL
Conform termene.ro, Danubtrans SRL a fost înființată în anul 1994, are sediul social în Smârdan, județul Tulcea, iar obiectul de activitate este „transportul de marfă pe căi navigabile interioare”.
Asociații sunt Buradatencu Viorel-Cătălin, Buradatencu Dragoș Andrei, Constantin Florentina și Dinu Doina-Ștefania. Administratorul este Buradatencu Viorel-Cătălin.
Danubtrans SRL a raportat pentru anul fiscal 2025 o cifră de afaceri de peste 7,7 milioane lei, profit de peste 450.000 lei, datorii de peste 4,5 milioane lei și 10 salariați.
Sursă motivare: ReJust și Portal Just
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și:
Trei terenuri agricole din Măcin, în centrul procesului dintre o femeie și primăria orașului. Curtea de Apel Constanța se ocupă de caz

Comentarii