Fondul Documentar Dobrogea de ieri și de azi
Disputa juridică dintre ANAF și firma unui cetățean ucrainean a ajuns la Curtea de Apel Constanța! Termen stabilit la începutul lunii noiembrie
Disputa juridică dintre ANAF și firma unui cetățean ucrainean a ajuns la Curtea de Apel Constanța! Termen 205
Marime text

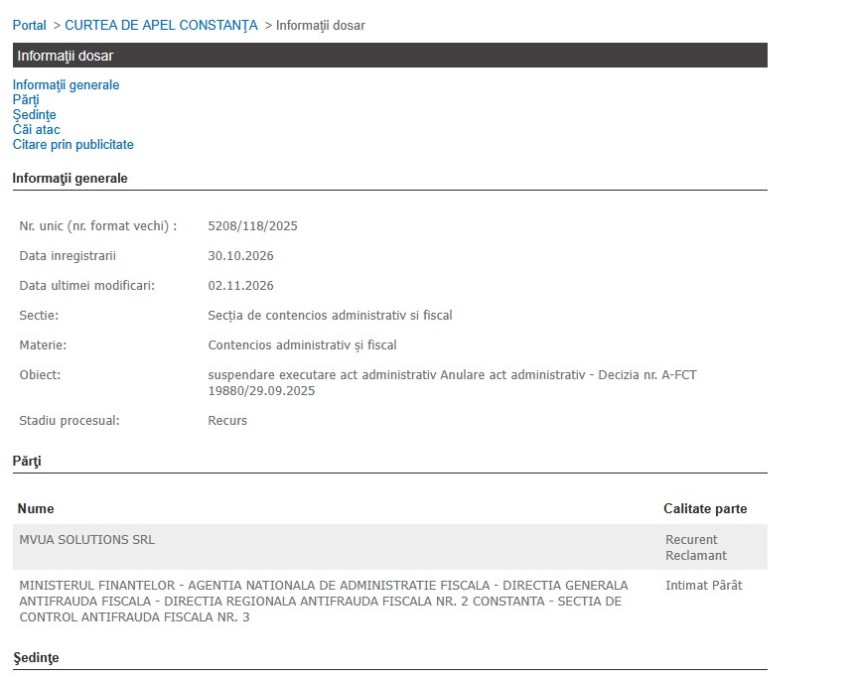
Disputa juridică dintre Mvua Solutions SRL și ANAF a ajuns pe rolul Curții de Apel Constanța. În proces firma solicită anularea executării actului administrativ - Decizia nr. A-FCT 19880/29.09.2025.
Dosarul cu nr. 5208/118/2025 a fost înregistrat la Curtea de Apel Constanța în data de 30.10.2026, la Secţia de contencios administrativ si fiscal a instanței.
Părți în dosar sunt Mvua Solutions SRL, în calitate de recurent reclamant, și Ministerul Finantelor - Agenția Națională de Administrație Fiscală - Direcția Generală Antifraudă Fiscală - Direcția Regională Antifraudă Fiscală Nr. 2 Constanța - Secția de Control Antifraudă Fiscală Nr. 3, intimat pârât.
Instanța a stabilit un prim termen de judecată data de 12.11.2026.
Contextul litigiului
Speța a ajuns la Curtea de Apel Constanța, după ce Mvua Solutions SRL a declarat recurs la data de 21.10. 2026 în procesul în care cele două părți se aflau în dispută juridică la Tribunalul Constanța.
Anterior dosarul s-a aflat pe rolul Tribunalului Constanța, din data de 20.10.2025, la Secţia de contencios administrativ şi fiscal.
Părți în dosar au fost Mvua Solutions SRL – reclamant și Ministerul Finantelor-Agentia Nationala de Administratie Fiscala-Directia Generala Antifrauda Fiscala-Directia Regionala Antifrauda Fiscala Nr.2 Constanta-Sectia de Control Antifrauda Fiscala Nr.3, pârât.
După multiple amânări, magistrații tribunalului au decis pe 30.09.2026 să respingă cererea reclamantului.
Soluția pe scurt:
„Admite excepţia inadmisibilităţii cererii de suspendare. Respinge ca inadmisibil capătul de cerere având ca obiect suspendarea deciziei de instituire a măsurilor asigurătorii nr.A-FCT 19880/29.09.2025, formulat de reclamanta Mvua SoLutions SRL, în contradictoriu cu Agenţia Naţională de Administrare Fiscală Respinge ca neîntemeiat capătul de cerere având ca obiect anularea deciziei de instituire a măsurilor asigurătorii nr.A-FCT 19880/29.09.2025, formulat de reclamanta Mvua SoLutions SRL, în contradictoriu cu Agenţia Naţională de Administrare Fiscală Cu drept de recurs în termen de 15 zile de la comunicare. Cererea de recurs se depune la Tribunalul Constanţa – Secţia de contencios administrativ şi fiscal. Pronunţată astăzi, 30.09.2026, prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei.”
Motivarea instanței
Potrivit Rejust, prin cererea de chemare în judecată reclamanta Mvua Solutions SRL, în contradictoriu cu Agenția Națională de Administrare Fiscală a solicitat suspendarea executării Deciziei de instituire a măsurilor asigurătorii nr. A-FCT 19880/29.09.2025 până la soluționarea definitivă a cauzei; anularea Deciziei de instituire a măsurilor asigurătorii nr. A-FCT 1.19880/29.09.2025; obligarea pârâtei în temeiul dispozițiilor art. 453 din Codul de procedură civilă și suportarea cheltuielilor de judecată ocazionate de prezenta cauză.
În motivare, reclamanta a susținut că Decizia de instituire a măsurilor asigurătorii nr. A-FCT 19880/29.09.2025 a fost emisă cu încălcarea dispozițiilor art. 9 din Codul de procedură fiscală, întrucât nu i-a fost acordată posibilitatea de a-și exprima punctul de vedere cu privire la faptele și împrejurările relevante în luarea deciziei.
A arătat că, deși în cuprinsul actului s-a menționat că audierea debitorului nu este obligatorie, lipsa oricărei justificări concrete pentru aplicarea excepției prevăzute de art. 9 alin. 2 lit. a) din Codul de procedură fiscală a condus la încălcarea dreptului la apărare și la nerespectarea principiului rolului activ al organului fiscal. A invocat faptul că măsurile asigurătorii au fost dispuse în mod nelegal și netemeinic, întrucât nu a existat nicio probă concretă a pericolului ca debitorul să se sustragă de la urmărire, să ascundă sau să risipească patrimoniul.
A menționat că organul fiscal nu a indicat elemente concrete privind comportamentul debitorului care să justifice luarea măsurilor asigurătorii, ci a reținut doar sume estimate în baza unor informații transmise de operatorii platformelor digitale, fără a face dovada că acestea nu au fost declarate de către debitor. În realitate, sumele estimate reprezintă contravaloarea serviciilor prestate de conducătorii auto către pasageri, iar obligația de declarare a veniturilor îi incumbă acestora, nu debitorului.
Reclamanta a mai arătat că raporturile juridice dintre debitor și conducătorii auto nu au caracterul unor raporturi de muncă, ci sunt raporturi de antrepriză, întrucât aceștia își desfășoară activitatea independent, fără a fi angajați, și își asumă riscurile aferente.
Legislația în vigoare nu impune încheierea de contracte individuale de muncă cu aceștia, ci permite desfășurarea activității de transport alternativ în baza unor contracte civile, precum contractele de asociere în participațiune încheiate între debitor și conducătorii auto.
În replica. prin întâmpinarea din data de 10.11.2025, Agenția Națională de Administrare Fiscală a solicitat respingerea acțiunii ca fiind neîntemeiată.
În motivare, a arătat că a dispus măsurile asigurătorii întrucât a constatat că societatea nu a declarat integral veniturile realizate din activitatea de transport alternativ, respectiv 5.710.052 lei, fapt ce a condus la estimarea unor obligații fiscale suplimentare în valoare totală de 1.995.400 lei.
Totodată, ANAF susținut că societatea a înregistrat venituri nete de 4.798.363 lei, a reținut comisioane de 15% și a declarat TVA colectată doar 149.588 lei, diferența de 762.101 lei fiind considerată datorată. A menționat că, deși a fost înregistrată ca plătitoare de impozit pe veniturile microîntreprinderii, a declarat doar 372 lei, diferența de 27.222 lei fiind estimată suplimentar.
De asemenea, a identificat un număr de 18 salariați, iar pentru veniturile brute de 2.851.447 lei a estimat contribuții sociale de 1.206.077 lei și impozit pe venituri de 185.344 lei, diferențele față de declarațiile efectuate fiind considerate nejustificate.
Societatea nu a înregistrat în evidența contabilă veniturile salariale aferente, nu a întocmit contracte de muncă cu conducătorii auto și nu a declarat contribuțiile sociale și impozitele aferente.
Organul fiscal a mai constatat că firma nu a respectat obligația de a utiliza aparate de marcat electronic fiscal, niciun autoturism nefiind dotat cu AMEF, ceea ce încalcă prevederile OUG 49/2019. A menționat că a identificat un risc de sustragere a patrimoniului, întrucât administratorul asociat este persoană străină, iar societatea nu a declarat veniturile salariale și contribuțiile sociale aferente.
A învederat că măsurile asigurătorii au fost dispuse în temeiul art. 213 alin. (2) din Codul de procedură fiscală, întrucât există pericolul ca debitorul să se sustragă, să își ascundă sau să își risipească patrimoniul, periclitând colectarea creanțelor.
Astfel, instanța a reţinut din cuprinsul deciziei de instituire a măsurilor asiguratorii că sunt indicate în mod expres elemente care evidenţiază un comportament fiscal inadecvat al societății reclamante, având ca finalitate tocmai sustragerea/diminuarea de la plata obligaţiilor către bugetul general consolidat de către aceasta.
În sine, modalitatea de înregistrare în contabilitate a operațiunilor economice, nedepunerea deconturilor TVA și a declarațiilor fiscale, nedeclararea la organul fiscal a TVA colectată, neînregistrarea în evidența contabilă a cheltuielilor salariale, neînregistrarea tuturor veniturilor realizate de societate din activitatea de transport alternativ, precum și existența unui cuantum ridicat al obligațiilor fiscal estimate în timpul controlului prin raportare la obligațiile declarate și achitate la bugetul general consolidate al statului, poate avea ca efect periclitarea sau îngreunarea în mod considerabil a colectării taxelor şi impozitelor în sensul art. 213 din Legea 207/2015.
Despre Mvua Solutions SRL
Potrivit termene.ro, societatea a fost înființată în anul 2023, are sediul social în Constanța, județul Constanța. Societatea se ocupă cu „Alte activități poștale și de curier”.
Unic asociat și administrator este Martynkevych Vladyslav, cetățean ucrainean.
În 2025, a declarat pierdere de 2.307.002 lei (în scădere cu 4515% față de anul anterior) lei, niciun angajat și cifra de afaceri 12.629.624 de lei (în creștere cu 7629% față de anul anterior), precum și datorii de 3.121.627 lei.
Pe rolul instanței există o cerere de deschidere a procedurii de insolvență, nesoluționată la acest moment (conform număr dosar: 6210/118/2025)
Pentru redactarea acestui articol au fost folosite și informații de pe termene.ro.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Pentru redactarea acestui articol au fost folosite și informații de pe termene.ro.
Citește și
Justiție Constanța Firma unui cetățean ucrainean contestă în instanță un act de administrare de la ANAF! Decizia Tribunalului Constanța, atacată cu recurs