Fondul Documentar Dobrogea de ieri și de azi
Justiție Constanța Dispută juridică între o firmă de transport din Constanța și DGAF! Porcesul se mută la Curtea de Apel Constanța
Justiție Constanța: Dispută juridică între o firmă de transport din Constanța și DGAF! Porcesul se mută 101
Marime text

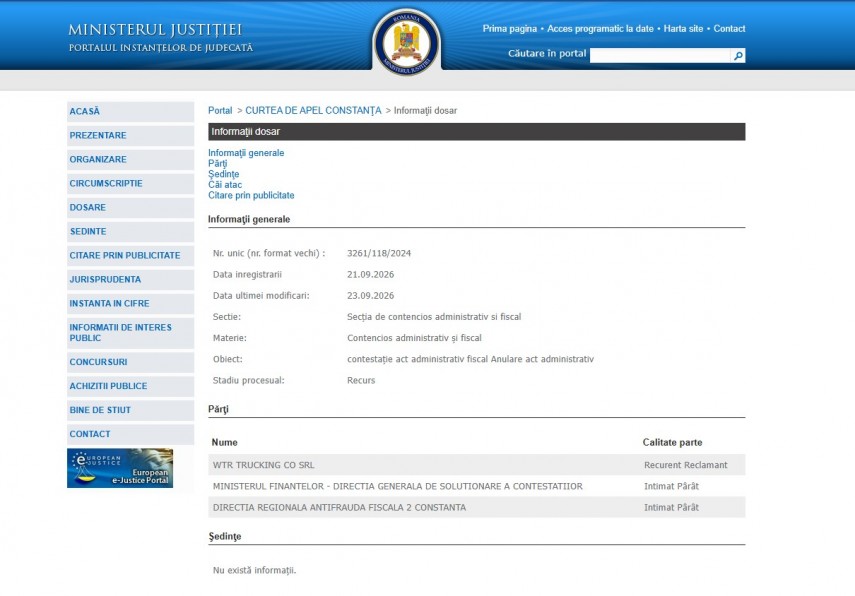
 Pe rolul Curții de Apel Constanța a fost înregistrat la data de 21 septembrie 2026 dosarul 3261/118/2024 la Secția de Contencios Administrativ și Fiscal. Obiectul dosarului este „contestație act administrativ fiscal Anulare act administrativ“, stadiul processual fiind recurs.
Părți în dosar sunt WTR Trucking CO SRL – recurent reclamant, Ministerul Finanțelor – Direcția Generală de Soluționare a contestațiilor – intimat pârât și Direcția Regionala Antifraudă Fiscală 2 Constanța – Intimat Pârât.
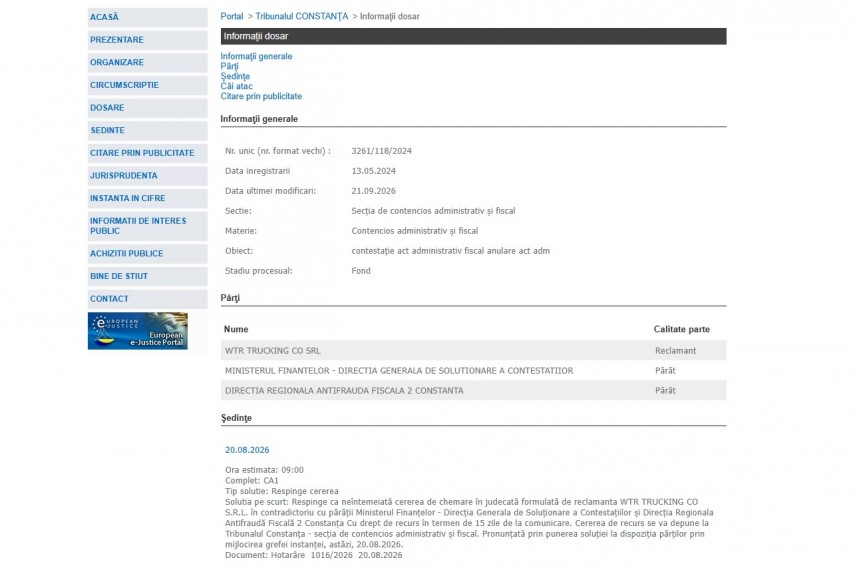
 Dosarul s-a mai aflat și în atenția magistraților de la Tribunalul Constanța care la data de 20 august 2026 au respins cererea.
„Solutia pe scurt: Respinge ca neîntemeiată cererea de chemare în judecată formulată de reclamanta WTR TRUCKING CO S.R.L. în contradictoriu cu pârâţii Ministerul Finanţelor - Direcţia Generala de Soluţionare a Contestaţiilor şi Direcţia Regionala Antifraudă Fiscală 2 Constanţa Cu drept de recurs în termen de 15 zile de la comunicare. Cererea de recurs se va depune la Tribunalul Constanţa - secţia de contencios administrativ şi fiscal. Pronunţată prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei, astăzi, 20.08.2026“ – conform Portalului Instanțelor de Judecată.
 Potrivit Rejust.ro, prin cererea de chemare în judecată înregistrată sub nr. ####/118/2024 reclamanta ### ######## ## S.R.L. în contradictoriu cu pârâţii Ministerul Finanţelor - Direcţia Generala de Soluţionare a Contestaţiilor şi Direcţia Regionala Antifraudă Fiscală 2 Constanţa a formulat contestaţie împotriva:
- Deciziei nr. ####/03.11.2023 privind solutionarea contestatiei administrative inregistrata la Directia Generala de Soluţionare a Contestatiilor din cadrul Ministerului Finantelor sub nr. M_SLP #########.08.2023 emisa de catre Ministerul Finantelor — Direcţia Generală de Soluţionare a Contestaţiilor
- Deciziei de impunere nr. A_FCT 14964/05.07.2023 privind obligaţiile fiscale principale stabilite ca urmare a verificării documentare emisa de către Direcţia Regională Antifraudă Fiscala 2 Constanta solicitând anularea/desfiinţarea în tot a celor două acte administrative
Conform Rejust.ro, prin întâmpinarea din data de 12.06.2024, Ministerul Finanțelor prin Direcţia Generală Regională a Finanțelor Publice ######, a solicitat, respingerea cererii de chemare în judecată formulată de reclamanta ### ######## ## SRL.„În motivare, reclamanta a susținut că a realizat o achiziție intracomunitară pentru un produs supus taxării, respectiv un autoturism marca BMW M8 Competition, de la furnizorul comunitar AUTOHAUS ##### BAYREUTH - ########, și că a aplicat mecanismul de taxare inversă, prin înscrierea TVA în Decontul de TVA - formular 300, atât ca taxă colectată, cât și ca taxă deductibilă.
A arătat că a îndeplinit condițiile prevăzute de art. 297 alin. 1 și alin. 4, lit. a) și b) din Legea 227/2015, respectiv că a declarat achiziția în Decontul de TVA - formular 300 și în Declarația recapitulativă 390 VIES, până la data de 25 inclusiv a lunii următoare celei în care a luat naștere exigibilitatea TVA, și că a aplicat mecanismul de taxare inversă, prin înscrierea TVA în Decontul de TVA - formular 300, atât ca taxă colectată, cât și ca taxă deductibilă.
A învederat că organul de control fiscal a negat corectitudinea înregistrării achiziției autoturismului în regim de taxare inversă, ci doar dreptul de deducere a TVA deductibilă aferentă achiziției în procent de 100%, și că această negare este netemeinică și nelegală.
A menționat că a întocmit un tabel cu reconstituirea traseului, unde au fost luate în considerare datele și rutele menționate pe foile de parcurs, și că aceste date au fost luată în considerare de către organul de control fiscal, și că, în baza calculului kilometrilor reali, nu există nicio diferență de 1.126 km, ci a fost doar o eroare de menționare a numărului de km prin estimarea acestora.
A expus faptul că foile de parcurs sunt documente reglementate prin HG #########, fără a fi documente financiare contabile, și că, chiar dacă foile de parcurs întocmite și puse la dispoziția organului de control fiscal nu îndeplinesc condițiile prevăzute de pct. 68 alin. 2 din N.M. de aplicare a Codului Fiscal, ele întrunesc condiția "de alte înscrisuri" care stau la baza stabilirii stării de fapt fiscale.
A relatat că a realizat sarcina probei cu înscrisuri din care reies km parcurși de autoturismul BMW MB și care în integralitatea lor sunt în interesul societății, și că, în privința foilor de parcurs completate și prezentate către organul de control, acestea sunt tipizate standard, ce se regăsesc în magazinele de profil, și că, din păcate, acestea nu au suficiente rubrici pentru a prezenta în detaliu aceste activități, informațiile ce pot fi completate fiind limitate.
A mai susținut că organul emitent a solicitat ca fiecare deplasare a autoturismului să fie justificată prin documente emise în ziua deplasării, și că această cerință se îndeplinește destul de greu în viața reală, având în vedere că unele deplasări se fac doar pentru a preda conducătorilor auto documentele necesare încărcării containerelor, ce puteau fi emise cu o zi înainte, pentru a supraveghea lucrări de reparații în service, pentru care se eliberează factură la o dată ulterioară începerii reparațiilor sau pur și simplu pentru a verifica starea tehnică a autocamioanelor și bunul mers al activității la garajul societății care, evident, nu este la sediul societății.
A învederat că intenția societății de a utiliza acest autoturism în scopul activității societății a fost externalizată, situație ce a fost constatată chiar de către organul emitent, acesta constatând existența a două înscrisuri: Decizia nr. ##/21.11.2022 emisă de Administratorul reclamantei prin care se decide că autoturismul marca BMW M8 ##### ################# va fi utilizat exclusiv în scopul realizării obiectului de activitate al societății, și Decizia nr. ##/21.11.2022 cu privire la aprobarea limitei consumului de combustibil pentru autovehiculul BMW M8. A menționat că, în privința temeiurilor de drept invocate de organul emitent, acestea sunt netemeinice și nelegale, și că, în special, art. 297 alin. 1 și alin. 4 din Legea 227/2015, art. 299 alin. 1 și alin. 2 din Legea 227/2015, art. 298 alin. 1 și alin. 2 din Legea 227/2015, pct. 68 alin. 2 și alin. 4 din N.M. de aplicare a Codului Fiscal, art. 7 pct. 3 din Legea 227/2015, și art. 11 alin. 1 din Legea 227/2015, nu sunt aplicabile speței identificate.
A învederat că, în consecință, se impune admiterea acțiunii și dispunerea anulării/desființării în tot a următoarelor acte administrative: Decizia nr. ####/03.11.2023 privind soluționarea contestației administrative înregistrată la Direcția Generală de Soluționare a Contestatiilor din cadrul Ministerului Finanțelor sub nr. M_SLP #########.08.2023 emisă de către Ministerul Finanțelor — Direcția Generală de Soluționare a Contestatiilor, și Decizia de impunere nr. A_FCT 14964/05.07.2023 privind obligațiile fiscale principale stabilite ca urmare a verificării documentare emisă de către Direcția Regională Antifraudă Fiscală 2 Constanța“ – conform Rejust.ro.
Despre WTR Trucking CO SRL„În motivare, a învederat că prin Decizia nr.####/03.11.2023 Ministerul Finanțelor - Direcția Generală de Soluționare a Contestațiilor, a respins total ca neîntemeiată, contestaţia formulată de ### ######## ## SRL, cu consecința confirmării totale a Deciziei de impunere nr. A_FCT ###### ##.07.2023 privind obligaţiile fiscale principale stabilite ca urmare a verificării documentare, pentru TVA în sumă de 48.916 lei“ – conform rejust.ro.
Potrivit termene.ro, platformă consultată la data de 25 septembrie 2026 , societatea WTR Trucking CO SRL, fondată în anul 2018, are sediul în Constanța, bulevardul 1 Mai județul Constanța și se ocupă de „Transporturi rutiere de mărfuri”.
Unic asociat este Simion Bogdan Luigi. Administratori sunt Simion Bogdan Luigi și Simion Daniela.
Simion Bogdan Luigi mai figurează ca asociat și administrator la DS Expert Group și asociat la DS Expert Finance Team SRL.
Simion Daniela mai figurează ca unic asociat și administrator la DS Expert Center 2008, DS Expert Consulting Corporation și DS Expert Center Accounting, precum și asociat și administrator la DS Expert Group, DS Expert Finance Team SRL.
În anul 2025, firma WTR Trucking CO SRL a înregistrat o cifră de afaceri de 2.846.959 lei (în creștere cu 16% față de anul anterior), cu profit de 137.107 lei (în creștere cu 8% față de anul anterior), la 5 angajați, având datorii în valoare de 1.814.715 lei.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
De asemenea, pentru redactarea acestui articol au fost folosite și informații de pe termene.ro și platforma rejust.ro.
Citește și:
Terenul vizavi de Centrul Comercial Vivo pe care este amenajat un parc auto, scos la vânzare de ANAF (DOCUMENT)