Fondul Documentar Dobrogea de ieri și de azi
Entirely Shipping & Trading SRL, în recurs după ce a pierdut procesul cu un cabinet de expert contabil
Entirely Shipping & Trading SRL, în recurs după ce a pierdut procesul cu un cabinet de expert contabil
18 Sep, 2026 15:14
ZIUA de Constanta
 86
Marime text
86
Marime text

Litigiul dintre Entirely Shipping & Trading SRL și Cabinet Expert Contabil Bornac Mirela a ajuns la Curtea de Apel Constanța, în etapa recursului. Compania a contestat în instanță pretenții de natură contractuală, însă atât Judecătoria Constanța, cât și Tribunalul Constanța au respins demersurile societății.
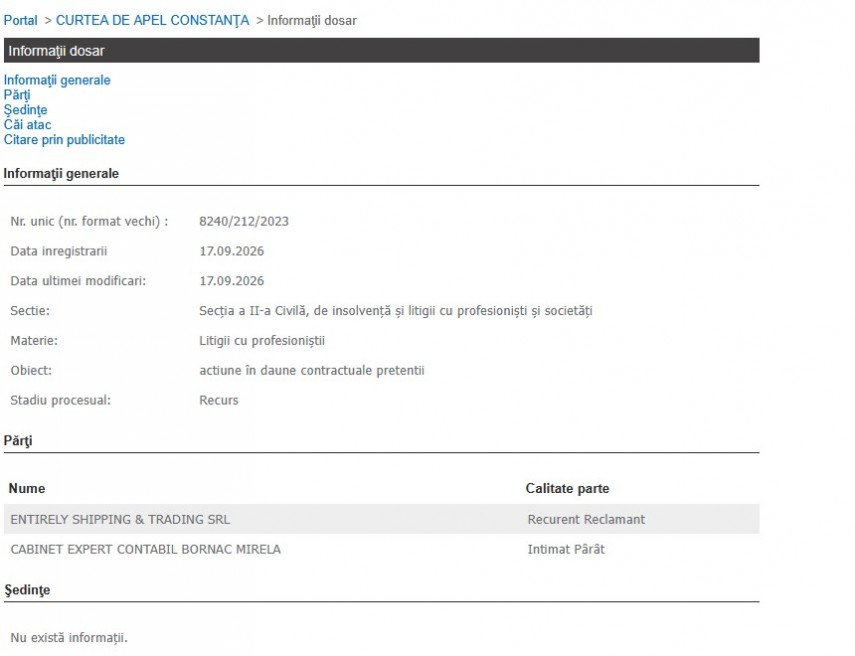
Un nou pas în dosarul 8240/212/2023 a fost înregistrat la Curtea de Apel Constanța pe 17 septembrie 2026. Cauza este judecată de Secția a II-a Civilă, de insolvență și litigii cu profesioniști și societăți, în stadiul procesual recurs.
În această etapă, Entirely Shipping & Trading SRL este recurent-reclamant, iar Cabinet Expert Constabil Bornac Mirela este intimat-pârât. Obiectul dosarului este acțiune în daune contractuale, pretenții.
Până în prezent, pentru etapa de recurs nu este stabilit niciun termen de judecată.
Judecătoria a respins cererea ca prescrisă
Litigiul a fost înregistrat inițial la Judecătoria Constanța, în 28 martie 2023.
Prin Sentința civilă nr. 15593 din 12 decembrie 2024, instanța a admis excepția prescripției invocată de partea pârâtă și a respins cererea formulată de Entirely Shipping & Trading SRL ca fiind prescrisă.
Instanța a obligat totodată reclamanta să achite pârâtei 2.380 de lei, reprezentând cheltuieli de judecată – onorariu de avocat.
Potrivit informațiilor Rejust, prin cererea înregistrată pe rolul acestei instanţe, reclamanta Entirely Shipping SRL, în contradictoriu cu pârâta Cabinet Expert Contabil Bornac Mirela, a solicitat obligarea pârâtei la plata sumei de 61.133 lei, cu titlu de daune contractuale, actualizată cu indicele de inflație.
În motivare, a învederat că între reclamantă, în calitate de beneficiar și pârâtă, în calitate de prestator servicii financiar-contabile, ar fi fost încheiat un Contract de prestări servicii financiar-contabile.
Prin art. 1 din Contract, pârâta și-ar fi asumat obligația de a întocmi și depune documentele financiar-contabile lunare, trimestriale, semestriale și anuale, inclusiv în ce privește consultanța privind deductibilitatea cheltuielilor fiscale, aspect fără de care nu se pot întocmi aceste documente în conformitate cu prevederile legale. Conform dispozițiilor art. 4 din Contract, obligațiile enumerate anterior ar fi trebuit îndeplinite conform normelor legale și/sau profesionale, sub sancțiunea prevăzută la art. 7, privind plata de daune care trebuie să acopere paguba efectiv produsă cât și câștigul nerealizat.
Conform Contractului, a cărui perioadă de valabilitate a fost prelungită succesiv, pârâta, în calitate de prestator autorizat, răspunde de conducerea contabilității societății reclamante pentru perioada 01.01.2016 – 31.12.2019.
Ulterior, în perioada 2021 – 2022, societatea reclamantă ar fi făcut obiectul unui control fiscal realizat de AJFP Constanţa, iar conform Raportului de inspecție fiscală încheiat la data de 23.11.2022 și Deciziei de impunere nr. 842/23.11.2022, care au avut ca obiect obligațiile fiscale aferente perioadei 01.01.2016 – 31.12.2019, s-ar fi stabilit în sarcina societății reclamante obligații de plată suplimentare reprezentând impozit pe profit în valoare de 29,532 lei. Astfel, organul de inspecție fiscală ar fi constatat că în perioada 01.01.2016 – 31.12.2016 societatea reclamantă a fost plătitoare de impozit pe profit, prin declarația 101 din martie.2017 declarând un profit impozabil în sumă de 203.202 lei, pentru care rezultă un impozit pe profit în sumă de 32.512 lei.
Organul de control fiscal ar fi constatat însă că pentru această sumă datorată s-ar fi calculat eronat reducerea pentru investiții efectuate în anul 2016, fiind aplicat în mod eronat calculul reducerii la profitul impozabil, reținând faptul că în conformitate cu art. 22 alin. 2 Cod fiscal, „scutirea de impozit pe profit aferentă investițiilor realizate se acordă în limita impozitului pe profit datorat pentru perioada respectivă”, iar în concret, raportat la soldul contului 121, în valoare de 18.627 lei, scutirea trebuia calculată doar în limita sumei de 2.980 lei. Neținând seama de aceste prevederi legale, pârâta, care ar fi întocmit declarațiile fiscale, ar fi apreciat în mod eronat ca fiind deductibile în întregime investițiile realizate, micșorând în mod nelegal baza impozabilă și, în consecință, impozitul pe profit datorat de societate prin declarația depusă la organul fiscal. Constatându-se la momentul inspecției fiscale aplicarea greșită a legii și completarea eronată a declarațiilor fiscale, organul stabilit în sarcina societății reclamante obligația suplimentară de plată a sumei de 29.532 lei cu titlu de debit principal.
În speță, prejudiciul produs societății reclamante prin neîntocmirea conform legii a declarațiilor fiscale constă în obligațiile fiscale accesorii calculate în sarcina societății obligații care nu ar fi existat dacă pârâta ar fi întocmit și depus în anul 2016 declarațiile fiscale completate conform dispozițiilor legale, valoarea prejudiciului, conform calculului de mai sus, fiind de 61.133 lei, motiv pentru care solicită obligarea pârâtei la plata sumei de 61.133 lei, cu titlu de daune contractuale, actualizată cu indicele de inflație.
Cabinetul de expert contabil a contestat pretențiile și a cerut respingerea acțiunii atât ca prescrisă, cât și ca nefondată. Pârâta a susținut că presupusa eroare a fost făcută cel târziu la momentul depunerii declarației 101 pentru anul 2016, respectiv 24 martie 2017. Acțiunea a fost introdusă însă la 28 martie 2023, după expirarea termenului general de prescripție de trei ani.
În plus, pârâta a susținut că activitatea privind aplicarea facilității fiscale pentru profitul reinvestit reprezenta o chestiune de fiscalitate și că nu intrase în obligațiile sale contractuale de prestator de servicii financiar-contabile.
A mai susținut că societatea putea solicita verificarea declarației și putea contesta actele fiscale emise în urma inspecției.
Judecătoria Constanța a admis excepția prescripției și a respins cererea formulată de Entirely Shipping & TRADING SRL.
Instanța a considerat că momentul de la care reclamanta trebuia să cunoască presupusa pagubă și persoana responsabilă este cel al întocmirii și depunerii declarației 101 pentru anul 2016, la 24 martie 2017, și nu momentul în care, câțiva ani mai târziu, a fost efectuat controlul fiscal.
Potrivit instanței, raportul de inspecție fiscală și decizia de impunere din 23 noiembrie 2022 nu puteau constitui momentul de început al prescripției.
Judecătoria a reținut că termenul general de trei ani era deja împlinit atunci când societatea a introdus acțiunea în instanță.
În consecință, prin Sentința civilă nr. 15593/12 decembrie 2024, cererea a fost respinsă ca prescrisă, iar societatea a fost obligată să plătească 2.380 de lei cheltuieli de judecată către pârâtă.
Compania a declarat apel împotriva acestei soluții.
Tribunalul Constanța a menținut soluția
Cauza a ajuns la Tribunalul Constanța – Secția a II-a civilă, în apel. După mai multe amânări ale pronunțării, Tribunalul Constanța a pronunțat, la 2 aprilie 2026, Decizia nr. 272/2026.
Tribunalul a respins ca neîntemeiat apelul declarat de Entirely Shipping & Trading SRL și a menținut, în esență, soluția primei instanțe.
În plus, compania a fost obligată să îi plătească Cabinetului Expert Contabil Bornac Mirela încă 1.210 lei, cu titlul de cheltuieli de judecată în apel, reprezentând contravaloarea onorariului avocațial.
Totodată, Tribunalul a respins cererea formulată de Entirely Shipping & Trading SRL privind acordarea propriilor cheltuieli de judecată.
Entirely Shipping & Trading SRL a declarat recurs la data de 10 septembrie 2026.
Calea de atac a fost înregistrată la Curtea de Apel Constanța, unde dosarul apare cu data de înregistrare 17 septembrie 2026.
La acest moment, pentru etapa de recurs nu este stabilit niciun termen de judecată.
Despre Entirely Shipping & Trading SRL
Înființată în anul 1999, firma are sediul pe strada Dezrobirii, Nr. 66, Constanța și se ocupă de repararea și întreținerea navelor și bărcilor.
Firma este deținută de Căpușan Daniel, cu 70% din capitalul social, și Căpușan Daniela, cu 30% din capitalul social. Administratorul firmei este Căpușan Daniel.
În anul 2025, firma a declarat o cifră de afaceri de 723.455 lei, 4 salariați, o pierdere de 686.783 lei și datorii de 4.057.318 lei.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menţionează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare şi protecţia datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
De asemenea, pentru redactarea acestui articol au fost folosite și informații de pe termene.ro.
Citește și:
Recurs la Curtea de Apel Constanța în litigiul dintre Entirely Shipping & Trading SRL și ITM Constanța


Comentarii