Fondul Documentar Dobrogea de ieri și de azi
Branic SRL a atacat cu recurs sentința prin care Tribunalul Constanța a menținut obligații fiscale de peste 1,24 milioane de lei (DOCUMENT)
Branic SRL a atacat cu recurs sentința prin care Tribunalul Constanța a menținut obligații fiscale de peste 200
Marime text


Branic SRL a declarat recurs împotriva sentinței Tribunalului Constanța prin care i-a fost respinsă acțiunea de anulare a unor obligații fiscale în valoare totală de 1.247.768 de lei. Dosarul a ajuns pe rolul Curții de Apel Constanța, în secția de contencios administrativ și fiscal, după ce instanța de fond a menținut actele fiscale contestate, emise în urma unei inspecții privind operațiuni comerciale desfășurate în perioada 2012-2015.
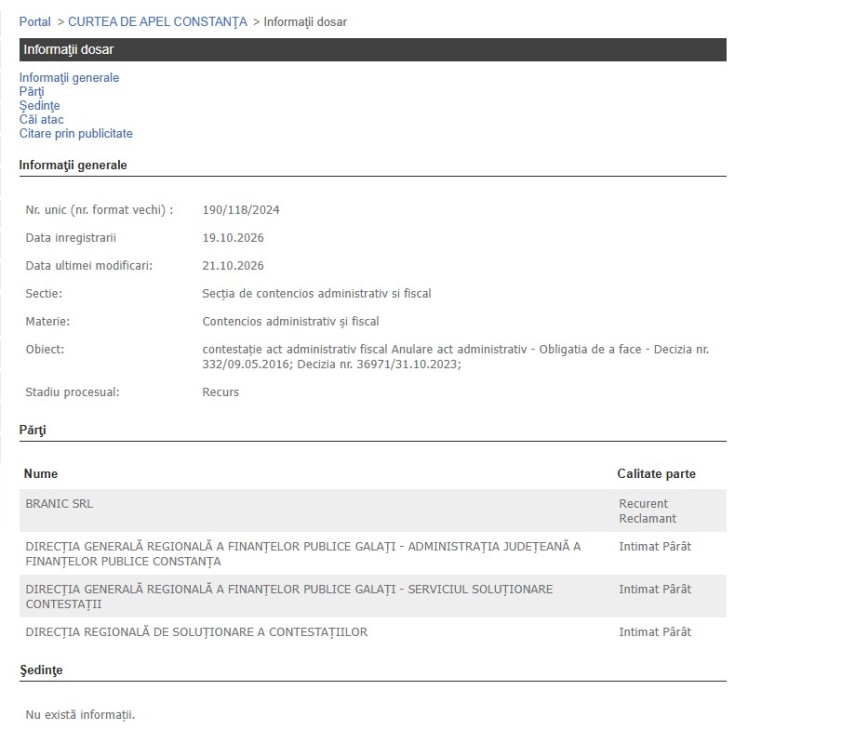
Dosarul nr. 190/118/2024 figurează în stadiul procesual de recurs, Branic SRL având calitatea de recurent-reclamant, iar Administrația Județeană a Finanțelor Publice Constanța și celelalte structuri fiscale indicate în dosar, calitatea de intimați-pârâți.
Tribunalul Constanța a respins acțiunea societății
Prin sentința civilă nr. 1106 din 15 septembrie 2026, Tribunalul Constanța a respins ca neîntemeiată cererea formulată de Branic SRL împotriva Administrației Județene a Finanțelor Publice Constanța și a Ministerului Finanțelor Publice.
Totodată, instanța a respins cererea formulată împotriva Serviciului Soluționare Contestații din cadrul Direcției Generale Regionale a Finanțelor Publice Galați și a Direcției Regionale de Soluționare a Contestațiilor, motivând că aceste structuri nu aveau calitate procesuală pasivă în cauză.
MINUTA:
„Solutia pe scurt: Respinge, ca fiind introdusă împotriva unor persoane fără calitate procesual pasivă, cererea de chemare în judecată formulată de reclamanta Branic SRL, în contradictoriu cu pârâtele DIRECŢIA GENERALĂ REGIONALĂ A FINANŢELOR PUBLICE GALAŢI - SERVICIUL SOLUTIONARE CONTESTATII şi DIRECTIA REGIONALA DE SOLUTIONARE A CONTESTATIILOR. Respinge ca neîntemeiată cererea de chemare în judecată formulată de reclamanta Branic SRL în contradictoriu cu pârâta AJFP Constanţa şi Ministerul Finanţelor Publice. Admite cererea de majorare a onorariului expertului judiciar, stabilind onorariul definitiv în cuantum de 30060 lei, reclamanta având obligaţia de a plăti onorariul de expert suplimentar în valoare de 27060 lei. Cu drept de recurs în termen de 15 zile de la comunicare. Cererea de recurs se va depune la Tribunalul Constanţa - Secţia de Contencios Administrativ şi Fiscal. Pronunţată prin punerea soluţiei la dispoziţia părţilor prin mijlocirea grefei instanţei, astăzi, 15.09.2026.
Document: Hotarâre 1106/2026 15.09.2026”.
Litigiul a vizat anularea deciziei de impunere nr. 332/9 mai 2016 și a deciziei nr. 36971/31 octombrie 2023 privind soluționarea contestației administrative, precum și anularea obligațiilor fiscale stabilite în sarcina societății.
Tribunalul a admis și cererea de majorare a onorariului expertului judiciar, stabilind onorariul definitiv la 30.060 de lei. Branic SRL a fost obligată să achite diferența de 27.060 de lei față de onorariul provizoriu de 3.000 de lei.
Obligații fiscale de aproape 1,25 milioane de lei
Potrivit motivării publicate pe rejust.ro, decizia de impunere contestată a stabilit obligații fiscale suplimentare de 1.247.768 de lei, compuse din 329.093 de lei impozit pe profit, 493.999 de lei TVA și 424.676 de lei accesorii, reprezentând dobânzi și penalități.
Sumele au fost stabilite în urma verificării unor achiziții de bunuri și servicii înregistrate în contabilitatea societății de la șase furnizori, pentru care inspectorii fiscali au considerat că nu erau îndeplinite condițiile legale de deductibilitate.
Organele fiscale au invocat, printre altele, imposibilitatea identificării furnizorilor reali ai unor bunuri, lipsa unor informații obligatorii din facturi și absența documentelor care să permită verificarea efectivă a operațiunilor comerciale.
Ce a susținut Branic SRL în instanță
Societatea a solicitat anularea obligațiilor fiscale, susținând că achizițiile au fost reale și au fost efectuate în scopul desfășurării activității economice. Reclamanta a arătat că bunurile și serviciile achiziționate au fost utilizate în activitatea sa, că operațiunile au fost înregistrate în contabilitate și că existau documente justificative pentru tranzacțiile respective.
În privința TVA, societatea a contestat refuzul dreptului de deducere, apreciind că neregulile privind completarea unor facturi nu justificau impunerea unor obligații suplimentare de asemenea amploare.
Branic SRL a invocat și soluțiile de clasare pronunțate în dosarele penale referitoare la relațiile comerciale verificate, susținând că documentele și împrejurările cauzei nu justificau menținerea obligațiilor fiscale.
De cealaltă parte, reprezentanții organelor fiscale au solicitat respingerea acțiunii, argumentând că simpla înregistrare a facturilor în contabilitate nu dovedește realitatea operațiunilor și nici îndeplinirea condițiilor pentru deducerea TVA și recunoașterea cheltuielilor ca deductibile.
Motivarea Tribunalului Constanța, potrivit rejust.ro
Potrivit rejust.ro, Tribunalul Constanța a considerat că elementul decisiv în cauză a fost lipsa documentelor care să permită verificarea concretă a circuitului bunurilor și a serviciilor achiziționate, precum și a utilizării acestora în activitatea economică a societății.
Instanța a reținut că Branic SRL nu a prezentat contracte scrise pentru achizițiile analizate, însă a precizat că această lipsă, luată separat, nu era suficientă pentru a justifica respingerea deductibilității fiscale.
În schimb, tribunalul a pus accent pe faptul că societatea nu ținuse o evidență organizată a stocurilor pe furnizori și nu prezentase documente precum fișe de magazie, bonuri de consum și liste de inventar, care să permită verificarea intrărilor, ieșirilor și utilizării materialelor.
Conform motivării publicate pe rejust.ro, existența facturilor și a contractelor încheiate cu propriii clienți nu era suficientă pentru a demonstra, cu certitudinea necesară, că bunurile facturate de furnizorii verificați intraseră efectiv în gestiunea societății și fuseseră utilizate în operațiuni economice. Instanța a apreciat că obligația de a păstra evidențe contabile și operative care să permită această verificare revenea contribuabilului.
În ceea ce privește serviciile facturate, tribunalul a constatat că nu existau dovezi certe privind prestarea efectivă, identificarea concretă a serviciilor, perioada în care acestea fuseseră realizate și legătura lor cu operațiunile taxabile ale societății. De asemenea, instanța a reținut că anumite facturi indicate în declarațiile fiscale nu se regăseau în documentația disponibilă pentru analiză.
Tribunalul a analizat și concluziile expertizei fiscale administrate în dosar. Potrivit rejust.ro, expertul și-a nuanțat concluziile inițiale prin raportul suplimentar, arătând că, în lipsa documentelor de gestiune, nu putea fi justificată ieșirea din stoc a materialelor și nici stabilită cu certitudine utilizarea lor în activitatea economică a societății.
Instanța a mai subliniat că soluțiile de clasare din dosarele penale nu echivalează automat cu îndeplinirea condițiilor fiscale pentru deducerea TVA sau pentru recunoașterea deductibilității cheltuielilor. Analiza fiscală putea fi realizată independent de cea penală, iar societatea trebuia să demonstreze îndeplinirea cerințelor prevăzute de legislația fiscală.
În privința neregulilor formale ale facturilor, precum lipsa adresei complete a cumpărătorului, tribunalul a apreciat că acestea nu puteau justifica, prin ele însele, refuzul avantajelor fiscale, în lipsa dovezii că împiedicau verificările. Cu toate acestea, instanța a concluzionat că motivele de fond reținute de organele fiscale erau suficiente pentru menținerea actelor contestate.
În final, Tribunalul Constanța a respins acțiunea ca neîntemeiată, menținând obligațiile fiscale stabilite prin decizia de impunere.
Despre Branic SRL
Societatea Branic SRL a fost fondată în anul 1994, are sediul în municipiul Constanța, bulevardul Alexandru Lăpușneanu nr. 95 și se ocupă de „Activități și servicii de decontaminare”.
Potrivit termene.ro, asociat unic și administrator este Nicolae Stere.
În anul 2025, firma Branic SRL a înregistrat o cifră de afaceri de 2.027.390 lei, cu un profit de 79.307 lei, la 15 angajați, având datorii în valoare de 2.337.115 lei.
Conform licitatiapublica.ro, compania a câștigat 89 de contracte prin cumpărare directă, 73 dintre ele în județul Constanța, la instituții precum CNACN SA, CERONAV, Primăria Constanța, Primăria Murfatlar etc. și 2 licitații publice.
Pentru documentarea materialului s-au folosit informații de pe platformele portaljust.ro, rejust.ro, termene.ro și licitatiapublica.ro.
PRECIZĂRI:
Legea 190 din 2018, la articolul 7, menționează că activitatea jurnalistică este exonerată de la unele prevederi ale Regulamentului GDPR, dacă se păstrează un echilibru între libertatea de exprimare și protecția datelor cu caracter personal.
Informațiile din prezentul articol sunt de interes public și sunt obținute din surse publice deschise.
Citește și:
O firmă executată de ANAF pentru datorii a bătut palma cu Primăria Constanța. Va livra și monta copertine pentru băncile din oraș (DOCUMENT)